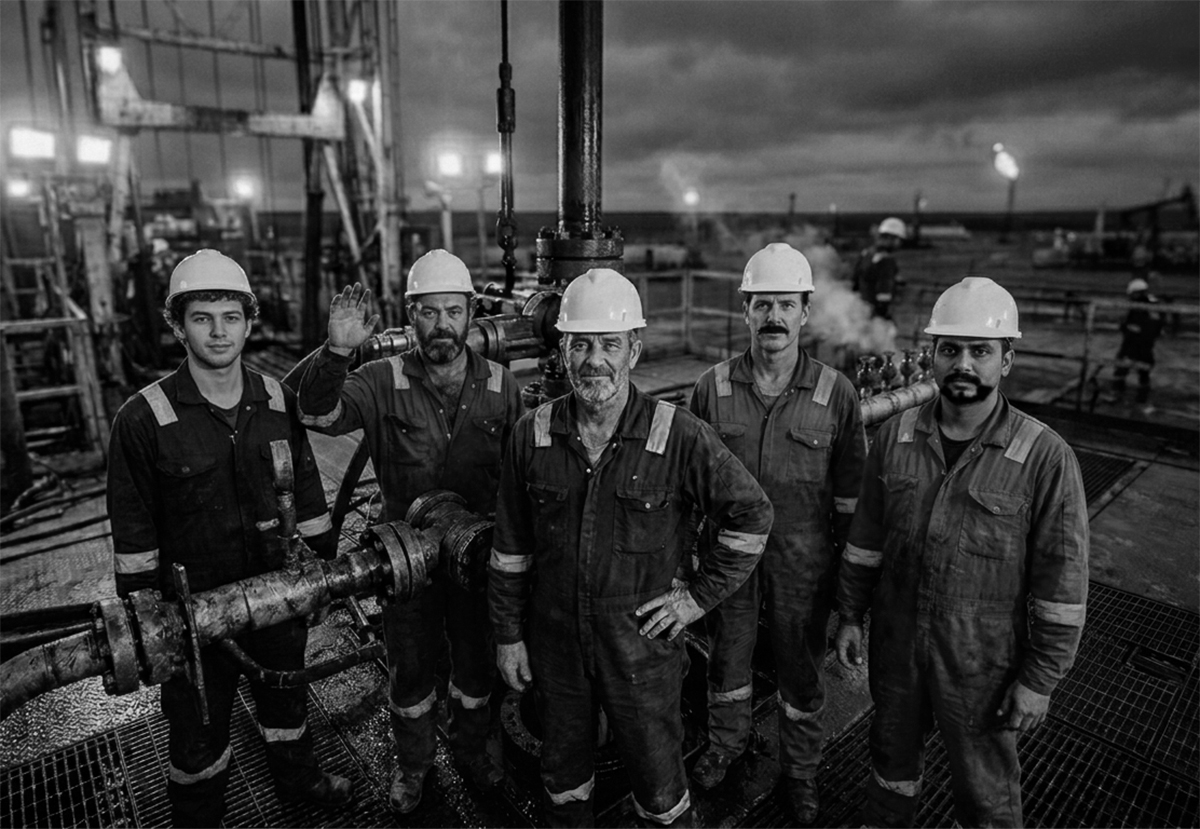
En la otra punta del mundo, allá donde se pone el sol, hay una cuenca de hidrocarburos que alimenta la esperanza del mundo: Vaca Muerta, que la consultora Rystad Energy posiciona como el yacimiento shale no convencional más importante fuera de América del Norte, con proyecciones que superan el millón de barriles diarios hacia 2030 y que aparece en el primer lugar de la lista de alternativas para empresas energéticas y países importadores ante el conflicto en Medio Oriente.
Desde hace más de 70 días, Irán y Estados Unidos, con Israel como aliado, están en guerra, lo que generó una reconfiguración del mapa de gas y petróleo, con el estrecho de Ormuz bloqueado y un escenario incierto. El precio del barril de crudo subió casi un 40% y se comercializa por encima de los 100 dólares de manera constante, con picos de 120 USD. Esta semana se estabilizó sobre 110 USD, niveles que no alcanzaba desde que Rusia atacó Ucrania en 2022.
En ese escenario, Vaca Muerta es una opción que gana terreno por su calidad geológica, su producción y su desarrollo futuro. Para capitalizar esa oportunidad y atraer nuevos actores, la provincia de Neuquén lanzó la licitación de bloques exploratorios más ambiciosa desde 2016: Gas y Petróleo del Neuquén (GyP) puso a disposición 15 nuevas áreas en la formación, más del doble de las seis que se ofrecieron en la ronda provincial anterior. La convocatoria apunta tanto a operadoras internacionales como a empresas locales que ya operan en la cuenca.
Según un informe de Rystad Energy, la cuenca Neuquina "es el play shale comercial más relevante del mundo abierto a la inversión internacional fuera de América del Norte" porque la productividad por pozo ya es comparable —e incluso superior en algunos indicadores— a la de formaciones emblemáticas de Estados Unidos: Permica, Bakken y Eagle Ford.
Los 15 bloques ofrecidos abarcan distintos perfiles productivos: desde el noroeste de la cuenca, rico en condensados, hasta el noreste con predominio de petróleo y el sector sur, de carácter más fronterizo, pero todos enfocados en liquidos, que es lo que el mercado demanda. Los costos de equilibrio en las áreas más prospectivas se ubican entre 32 y 49 dólares por barril, un rango competitivo frente a otros plays shale del mundo.

Jai Singh, director de Investigación de Petróleo y Gas de EE.UU. en Rystad Energy, señaló que esta ronda representa "la mejor oportunidad de entrada orgánica a Vaca Muerta para las compañías internacionales en una década", y que la cuenca está "madurando rápidamente" con infraestructura que se construye a buen ritmo. "Para quienes se perdieron la primera ola, esta es la puerta que estaban esperando", afirmó.
El interés internacional ya tiene nombre y apellido: Continental Resources, el pionero del shale estadounidense, adquirió recientemente una participación del 90% en el bloque Los Toldos II Oeste y luego avanzó con un farm-in en activos de Pan American Energy, dos movimientos que la industria leyó como señal de confianza en el potencial de la formación.
Te puede interesar


La licitación se estructura mediante una combinación de participación en interés de trabajo cedida a GyP, regalías incrementales sobre el mínimo del 15%, compromisos de programa de trabajo y un bono de acceso, con un umbral mínimo de 500.000 dólares por bloque. Los interesados tienen en el Régimen de Incentivo a las Grandes Inversiones (RIGI) una herramienta de interés.
El programa ya cuenta con pedidos de YPF, por 25 mil millones, Tecpetrol, Chevron, VMOS y los proyectos de GNL, lo que da a las inversores extranjeros un espejo realista en el que mirarse.
Rystad proyecta que la producción de crudo de Vaca Muerta superará el millón de barriles diarios antes de que termine la década, un hito que consolidaría a Argentina como un proveedor estratégico a escala global justo en el momento en que el mundo busca diversificar su matriz de abastecimiento.
Sin embargo, hay un horizonte más amplio. El último informe de la Cámara de Exportadores y Productores de Hidrocarburos (CEPH) puso sobre la mesa de Vaca Muerta la idea del escenario acelerado, con una perspectiva de crecimiento para duplicar la producción actual, superar el millón de barriles holgadamente para 2035 y alcanzar los dos millones. Para la cámara en 2030 se llegará a los 1,2 millones diarios.
Qué pasa con el gas
La producción de gas presentará una expansión equivalente a la del escenario expansivo, pasando de 142 a 281 millones de m³ diarios, lo que marca un comportamiento similar al del crudo, prácticamente duplicándose en el próximo lustro. Un factor diferencial del escenario acelerado es que se requerirán menos pozos de gas natural dedicados, dado el incremento del gas asociado al petróleo.
Esta eficiencia en el desarrollo del gas es relevante desde el punto de vista del capital: el mismo volumen de producción se logra con menor perforación específica de gas, optimizando el retorno sobre la inversión y liberando capacidad para acelerar el desarrollo petrolero.