A fines de 2025 una idea empezó a sobrevolar Vaca Muerta: los RIGs empezarán a moverse hacia el este detrás de la ventana de petróleo negro, escapando de un gas con exceso de oferta y falta de capacidad de evacuación. Hoy esa hipótesis tiene un correlato estadístico con el crecimiento del llamado Polo Norte y un contexto financiero que la explica mejor que cualquier lectura geológica: el negocio de fracturar cobra cada vez menos dólares por etapa, en una industria que necesita actividad constante.
Un gráfico de la industria —"Frac Revenue Dollars Per Frac Stage"— muestra la curva de fondo. En Estados Unidos, en el primer trimestre de 2016 cada etapa de fractura generaba en torno a 80.000 dólares de ingreso para las compañías de servicios. Con altibajos, ese valor se derrumbó hasta ubicarse cerca de 30.000 dólares en 2021, tuvo un repunte breve entre 2022 y 2023 —hasta los 40.000 dólares, en plena escasez pospandemia de equipos— y desde entonces retomó la caída: la proyección a 2027 la ubica apenas por encima de los 22.000 dólares. En una década, el ingreso por etapa se redujo más de un 70%.
La situación en Argentina es similar. "Es más o menos lo mismo, la caída es similar por la cctividad concentrada, capacidad operativa excesiva y eficiencia operativa. Y la tendencia puede seguir mas a medida que se siga eficientizando todo y si hay mas capacidad ociosa por supuesto", explicó un experto de la industria a VacaMuerta.ar.
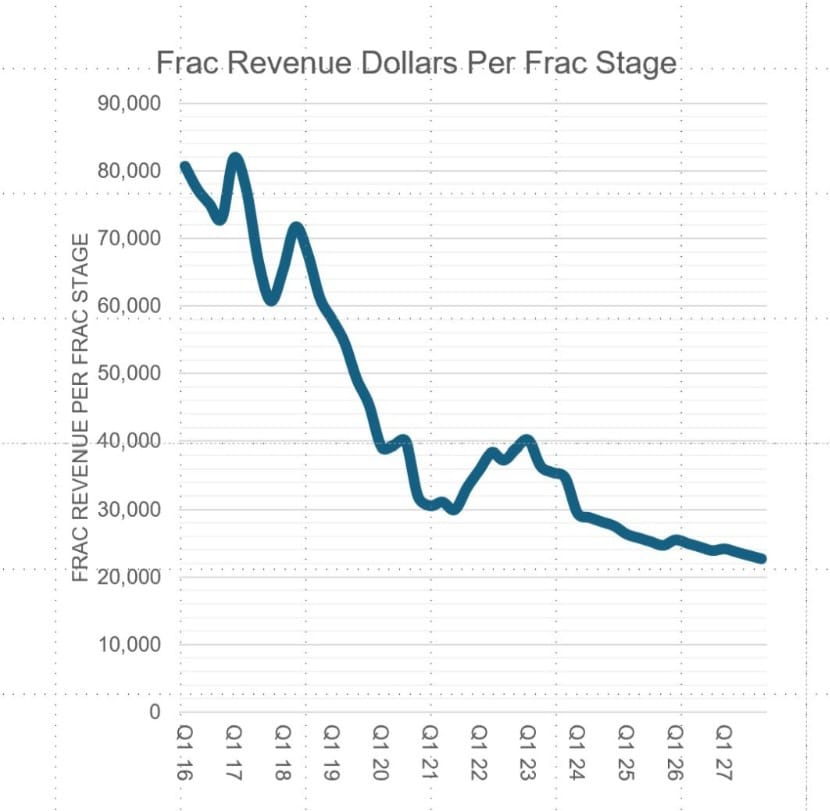
Esa caída no es un dato menor para leer lo que está pasando en la cuenca neuquina. Es, en rigor, el trasfondo económico de la migración.
Más etapas, menos plata por etapa
Con el gas regalado, un informe de SAESA marca una caída interanual del 80% en el precio spot por cuenca, las operadoras no tenían incentivo para seguir concentrando RIGs en yacimientos gasíferos como Fortín de Piedra, en el hub central de Vaca Muerta, donde se encuentran todavía las áreas más productivas.
Te puede interesar

La migración hacia el este, hacia bloques como Bajada del Palo o Rincón de Aranda, respondía a una lógica de rentabilidad: el crudo sigue teniendo mercado, el gas asociado no compite por espacio de evacuación de la misma manera y el GOR se vuelve manejable. En ese escenario, aparece el Polo Norte, una franja a unos 150 kilómetros de Añelo, sobre el límite con Mendoza, que amplió la frontera que comenzó hacia el este y siguió abriendo frentes nuevos, todos con el mismo denominador: petroleo.
Bajo del Choique-La Invernada, operado por Pluspetrol, pasó a producir 39.902 barriles diarios en junio, con una expansión interanual del 230%. El Trapial Este, de Chevron, llegó a 22.343 barriles diarios (+58,66% interanual). Narambuena, íntegramente de YPF, saltó de producción casi nula a 6.117 barriles diarios. Los Toldos II Este, de Tecpetrol, repitió el patrón: de cero a 3.912 barriles diarios. Y Águila Mora, de Vista Energy, es la puerta de entrada a un proyecto RIGI de USD 5.800 millones que apunta a 50.000 barriles equivalentes diarios en ese bloque.

Cinco operadoras —YPF, Pluspetrol, Chevron, Tecpetrol y Vista— sosteniendo un clúster que en junio ya superaba individualmente la producción petrolera de Santa Cruz, Mendoza y Río Negro. Todas orientadas a crudo, con gas asociado como subproducto menor. Es, en los hechos, una segunda oleada de la misma migración que describíamos hace nueve meses, solo que esta vez más al sur, y ya no como hipótesis sino como serie de producción.
La cuenta que no cierra igual para todos
Ahí es donde el gráfico de ingreso por etapa cobra sentido como contracara. La migración hacia el crudo multiplicó la cantidad de etapas de fractura que se ejecutan en la cuenca. El séptimo mes del año fue el más bajo de 2026, pero la actividad creció un 11% interanual, consolidando un nivel operativo muy superior al del año pasado. En relación a 2024, el salto es del 20%. YPF sola acumuló 1.067 etapas en julio, el 53% de todo lo fracturado en el país ese mes, pero lo hizo en un momento en que cada una de esas etapas rinde, a nivel de la industria, una fracción de lo que rendía en 2016 o incluso en 2023.
Para las operadoras, ese combo -más volumen, menor costo unitario de fractura— es una buena noticia: perforan y completan más pozos con presupuestos que rinden más metros de roca por dólar invertido.
Para las empresas de servicios, en cambio, la ecuación es la inversa: la misma tendencia que explica la demanda de Halliburton de recortar un 23% los costos a sus proveedores locales. Si el ingreso por etapa sigue la curva que muestra el gráfico, la presión sobre los márgenes de las prestadoras no es una decisión unilateral de una compañía en particular, sino la manifestación local de una tendencia que atraviesa toda la industria del fracking desde hace una década: cada vez hay que fracturar más para facturar lo mismo.
La migración hacia el este y el nuevo polo productivo cercano a Mendoza no son fenómenos aislados: son la misma respuesta, desplazarse hacia donde el crudo permite sostener rentabilidad, aplicada dos veces en direcciones distintas de la cuenca. Mientras el ingreso por etapa de fractura continúe cayendo, es esperable que la actividad siga corriéndose hacia las ventanas de petróleo, con Oldelval y su proyecto Duplicar Norte, y más adelante VMOS, como la infraestructura que determinará cuánto de ese crudo adicional puede efectivamente salir a los mercados.