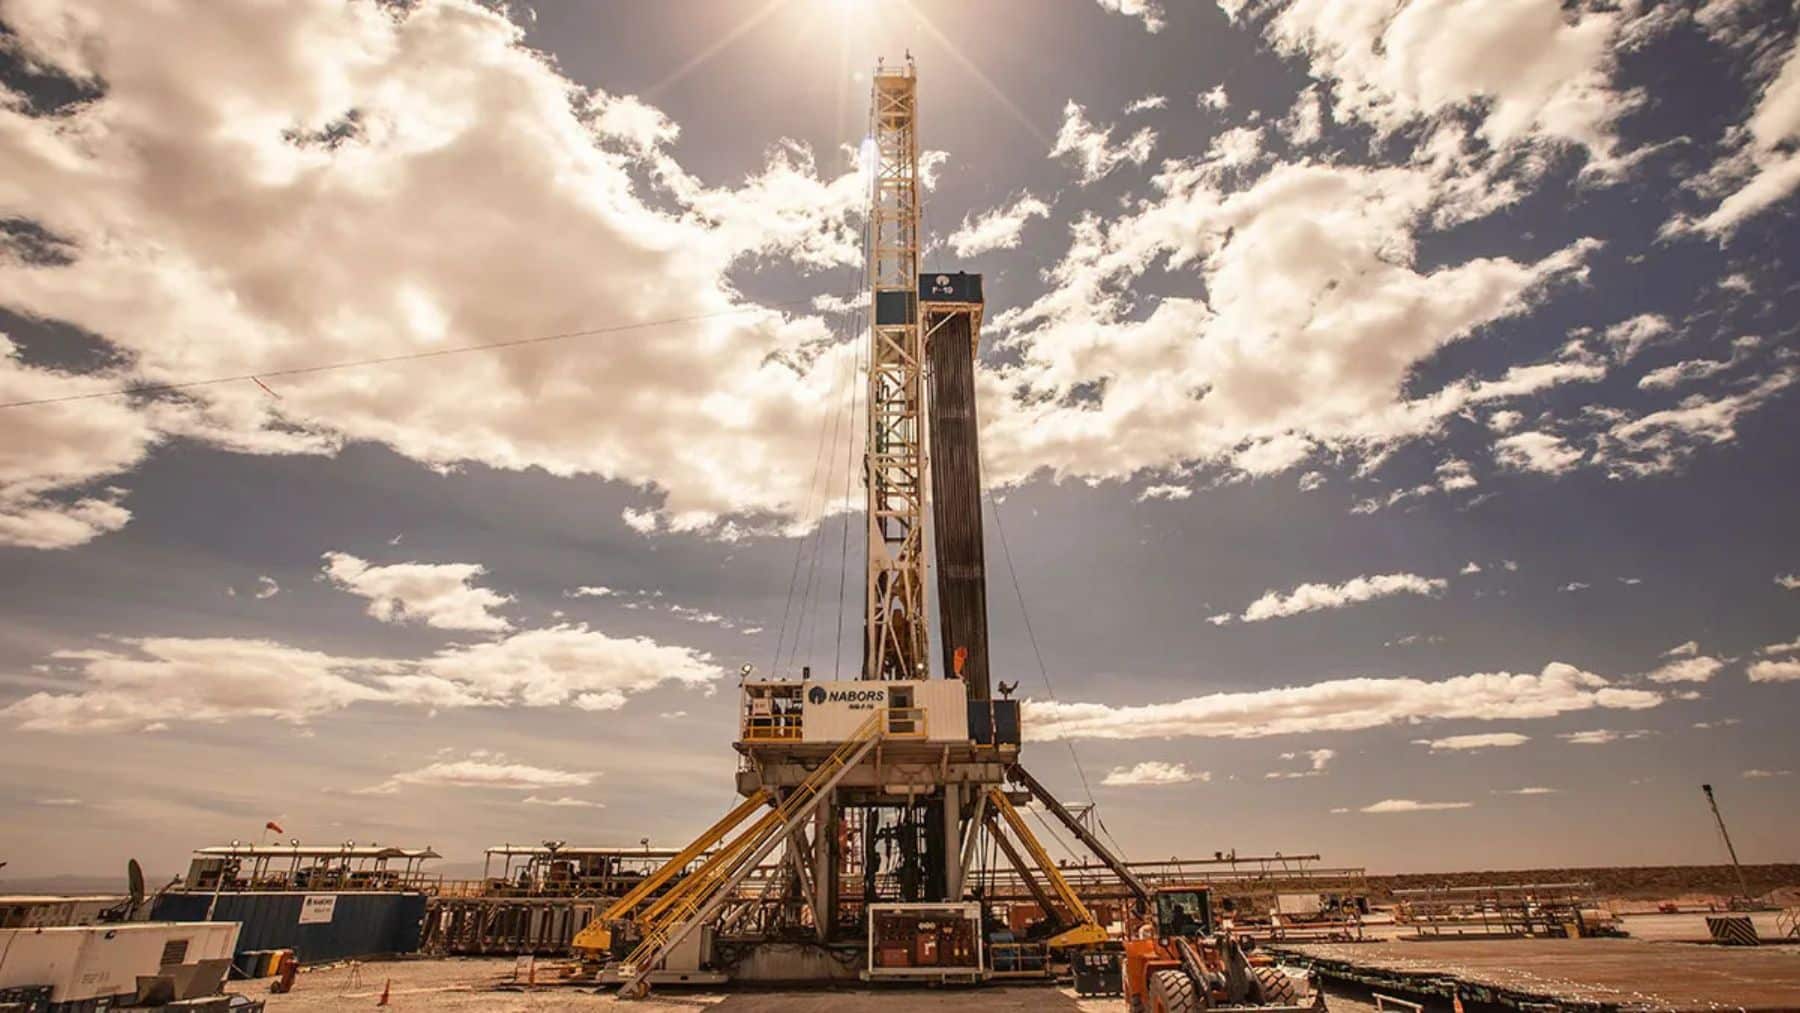
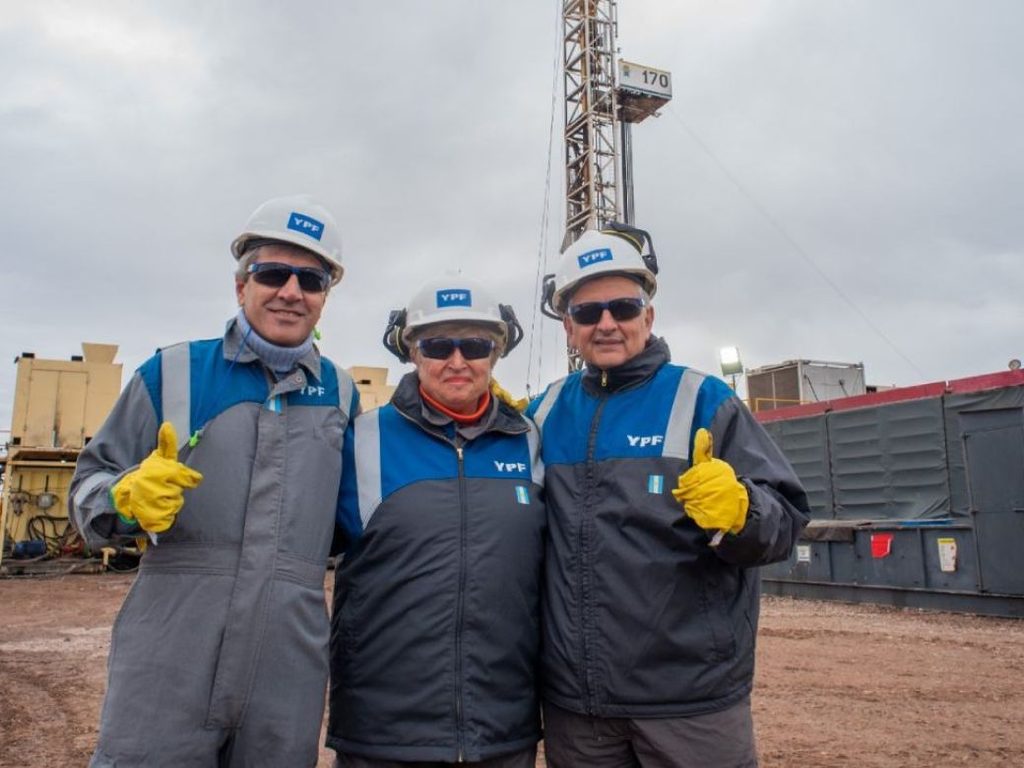
Vaca Muerta produce. Eso ya no está en discusión. En el primer semestre de 2026, la Argentina exportó petróleo por primera vez en décadas como su principal producto de venta al exterior, superando al maíz y a la soja. El superávit energético llegó a casi 7.000 millones de dólares en seis meses, el mayor de la historia y la extracción de crudo se acerca al millón de barriles diarios. Las fracturas baten récords mes a mes. Hay cada vez más equipos de perforación activos, proyectos de gas natural licuado que movilizarán decenas de miles de millones de dólares y un oleoducto que conectará la cuenca con el Atlántico antes de que termine el año.
Todo eso es real. Y sin embargo, en los bordes de ese éxito hay una pregunta que los foros de la industria, los organismos internacionales y los propios gobernadores de la región vienen formulando con creciente urgencia. No es una pregunta sobre el recurso. Es una pregunta sobre lo que se hace con él.
¿Puede la Argentina convertir el boom de Vaca Muerta en algo que dure más que el boom?
El 13% que queda
Cuando el gobernador de Neuquén, Rolando Figueroa, presentó la provincia ante inversores en Buenos Aires en agosto pasado, eligió arrancar con un número que muchos en la sala ya conocían pero que pocas veces se dice en voz alta. De cada barril de petróleo de exportación que produce Vaca Muerta sin RIGI, el 60% se va en costos y ganancias de las empresas. Del 40% restante, que corresponde a los distintos niveles del Estado, Neuquén se queda con apenas el 13%. El gobierno nacional retiene el 27%, de los cuales 10 puntos se redistribuyen entre el resto de las provincias argentinas y 17 quedan en manos del Estado federal. "Más del 2% le va a la provincia de Buenos Aires sin hacer absolutamente nada", dijo Figueroa.
No lo dijo como una queja sino como el punto de partida de un argumento sobre la urgencia. Con ese 13%, Neuquén financia obra pública, educación e infraestructura. Es la provincia que más invierte en obras por habitante del país y la cuarta exportadora en términos absolutos. Pero el recurso no es infinito ni el precio del barril permanece estable. "Tenemos una ventana de tiempo y tenemos que acelerar para extraer todo nuestro gas y nuestro petróleo", advirtió el gobernador, y fue directo sobre el riesgo de no hacerlo: "No queremos que nos pase como a otras provincias que se va el gas y el petróleo y después muchos de los que vivieron de eso ni siquiera se acuerdan el nombre de la provincia que les dio mucho durante tantos años”.


La referencia es a Chubut y Santa Cruz, donde la Cuenca del Golfo San Jorge producía con intensidad durante décadas y hoy enfrenta el declive. Entre 2015 y 2025, la producción convencional de esa cuenca cayó un 35%, con una pérdida de 5.500 empleos directos y una contracción de las regalías de entre el 11% y el 21% en términos reales. Comodoro Rivadavia, que durante décadas construyó un ecosistema de proveedores locales e internacionales, hoy enfrenta la descomposición de ese entramado sin haber podido diversificar su base económica.
La advertencia noruega
El Fondo Monetario Internacional, que en julio de este año envió a su directora gerente Kristalina Georgieva a visitar Vaca Muerta -la primera vez que la máxima autoridad del organismo pisó la cuenca- no llegó solo con elogios. En documentos técnicos previos a la visita, el FMI planteó con precisión el riesgo que los economistas llaman "síndrome holandés" o "enfermedad holandesa": cuando un país recibe un flujo masivo de divisas por la exportación de recursos naturales, el tipo de cambio se aprecia, los sectores que compiten con importaciones o exportan otros bienes pierden competitividad y la economía se vuelve estructuralmente dependiente de ese recurso. Holanda lo vivió en los años 60 con el gas del Mar del Norte. España lo sufrió en el siglo XVI con el oro americano.

Para evitarlo, el Fondo planteó tres líneas de acción: un tipo de cambio flexible que absorba los shocks externos, el ahorro de los ingresos extraordinarios en lugar de consumirlos en el corto plazo, e inversión en diversificación productiva que sobreviva a la maduración del yacimiento.
El caso que más se cita como modelo positivo es Noruega. Cuando el país escandinavo descubrió petróleo en el Mar del Norte a fines de los años 60, no tenía industria petrolera propia. En lugar de permitir que las compañías internacionales operaran como enclaves, creó Equinor -entonces llamada Statoil-, exigió transferencia de tecnología y conocimiento, impuso que los contratos se adjudicaran a empresas noruegas, invirtió masivamente en educación técnica y construyó un fondo soberano que hoy es el mayor del mundo, con más de 1,7 billones de dólares en activos. Hoy Noruega exporta tecnología y servicios offshore al mundo entero. El petróleo fue el punto de partida, no el destino final.
Australia hizo algo similar con la minería. Partió de una dependencia total de equipos importados y construyó el sector METS (Mining Equipment, Technology and Services), que hoy agrupa a más de 1.500 empresas y genera ingresos superiores a los 90.000 millones de dólares australianos por año. La mina sigue siendo la mina, pero alrededor de ella creció un ecosistema industrial que sobrevivirá cuando el mineral se agote.
Un informe del Centro de Estrategias Internacionales de la Universidad Austral publicado en agosto de este año planteó esa misma pregunta para la Argentina: ¿Va Vaca Muerta a seguir el camino noruego o el camino extractivista que no deja nada cuando la roca se agota?
El derrame que no llega parejo
Marcelo Rucci es el secretario general del Sindicato de Petróleo y Gas Privado de Río Negro, Neuquén y La Pampa, la organización gremial más influyente de la industria no convencional argentina. Desde esa posición, tiene una visión del boom que no siempre coincide con la de los foros internacionales. "El primer y segundo anillo es el que lleva el 80% de la mayoría en empresas multinacionales. En las pymes nosotros estimamos que no supera el 20 al 25 por ciento, el tercer anillo. Y ahí es donde tenemos la mayor cantidad de gente", dice.
El primer anillo son las operadoras, las grandes compañías que extraen el hidrocarburo: YPF, PAE, Chevron, Vista, Shell. El segundo son las empresas de servicios de escala global: Halliburton, SLB, Tecnimont, Baker Hughes. El tercero es el tejido de pymes locales y regionales que provee desde logística hasta catering, desde metalurgia hasta seguridad. Ese tercer anillo, según Rucci, recibe apenas entre el 20 y el 25% del derrame económico que genera la actividad, aunque emplea a la mayor cantidad de trabajadores de la cuenca.

El diagnóstico se confirma en los datos. En 2025, el compre neuquino -la ley que obliga a las empresas que operan en la provincia a contratar un porcentaje mínimo de proveedores locales- se estaba cumpliendo entre un 20 y un 30% por debajo de lo que la norma establece, según el propio dirigente sindical. Ningún organismo de control inició acciones concretas por esa brecha.
Al mismo tiempo, Halliburton -la empresa estadounidense que concentra alrededor del 52% de las etapas de fractura de Vaca Muerta y que llegó a cerrar sus operaciones en Chubut cuando la actividad convencional declinó- intentó modificar de manera unilateral las condiciones comerciales con sus proveedores locales. La Federación de Cámaras del Sector Energético de Neuquén (FECENE), que nuclea a más de 550 empresas y representa a más de 50.000 trabajadores, rechazó la medida con dureza. "Vulnera los compromisos asumidos y compromete seriamente la sustentabilidad de la cadena de valor", señaló la entidad.
Del pozo al producto
Diego Werthein es empresario del Grupo Werthein y vicepresidente de la Cámara de Empresas Químicas, Petroquímicas y Afines de Neuquén. Su argumento sobre Vaca Muerta parte de una distinción que parece técnica pero tiene implicancias enormes. El upstream es extraer el recurso. El midstream es transportarlo y acondicionarlo. El downstream es transformarlo en productos industriales. Y lo que él denomina deepstream es transformar toda esa experiencia en tecnología, innovación y conocimiento exportable.
"La verdadera pregunta es cuánto valor podemos agregar antes de que esta molécula salga del país", dice Werthein. La diferencia que señala no es abstracta. Exportar gas como molécula cruda genera divisas. Exportar esa misma molécula convertida en etileno, metanol, amoníaco, urea o fertilizantes genera divisas y además construye industria, empleo calificado y capacidades locales que se quedan en el territorio.
Ese camino está empezando a recorrerse. Pampa Energía recibió en agosto de 2026 la aprobación del RIGI para construir en Bahía Blanca la planta de urea más grande de América Latina, con una inversión de 2.693 millones de dólares y capacidad para producir 2,1 millones de toneladas anuales del fertilizante. La materia prima es el gas de Vaca Muerta. Profertil, la empresa que actualmente produce toda la urea del país y que recientemente pasó al control de Adecoagro, analiza una inversión adicional de hasta 2.000 millones de dólares para ampliar su propia capacidad productiva. Si ambos proyectos avanzan, Argentina podría dejar de importar urea y convertirse en exportador regional de un insumo que hoy el campo argentino le compra al Medio Oriente y a Rusia.
La Quinta Ola petroquímica, como la llaman los especialistas del sector, apenas está comenzando. Pero para que se convierta en algo más que una serie de proyectos aislados, hacen falta condiciones que todavía no están todas dadas: estabilidad regulatoria de largo plazo, infraestructura logística, financiamiento y desarrollo de proveedores locales.
Las ciudades que el boom desbordó
En Rincón de los Sauces, uno de los nodos operativos clave de Vaca Muerta en el norte neuquino, Aldo Trujillo trabaja como jefe de gabinete del municipio. Desde ese lugar, tiene una vista privilegiada y preocupante de lo que significa el crecimiento de la actividad cuando la infraestructura no acompaña.
"Tenemos más de 200, 300 pedidos hace dos años para conectar el gas, pero no hay capacidad para conectarlo", dice. El sistema cloacal colapsa en horario pico. Las plantas de agua están al límite. El EPEN, el organismo que distribuye energía eléctrica en la provincia, no tiene capacidad para abastecer la demanda creciente, incluyendo las propias bombas de agua del municipio. "Si no hacemos escuelas, rutas y hospitales, vamos a entrar en un colapso en el que la misma industria no va a poder crecer", advirtió.
Te puede interesar

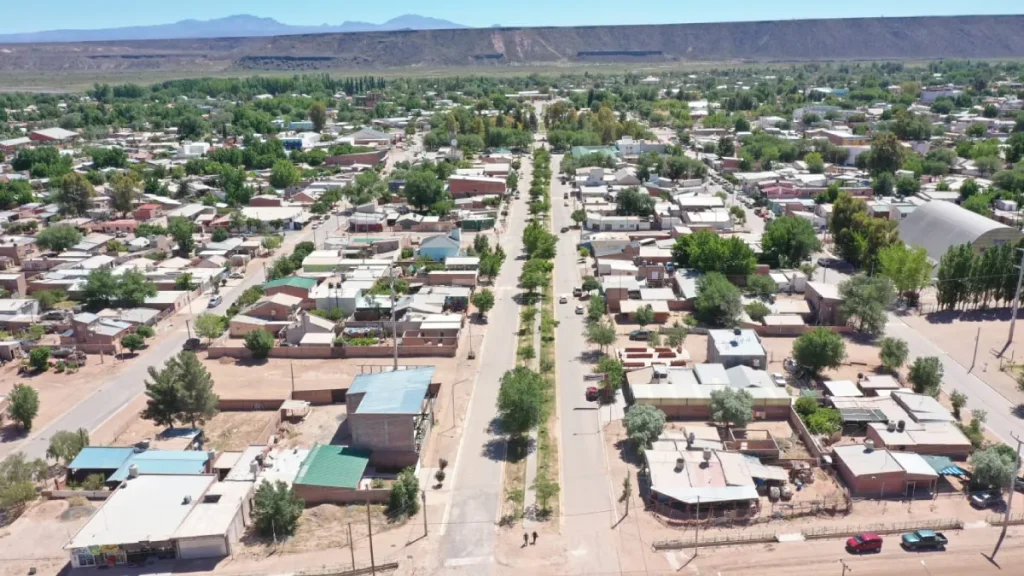
Añelo, el corazón logístico de Vaca Muerta, recibe alrededor de 20.000 vehículos por día. En 2024 y principios de 2025, cuando llegaron familias enteras desde el norte del país con la expectativa de encontrar trabajo en la industria, las aulas se superpoblaron y el sistema de salud se desbordó. Fernando Banderet, el intendente de la localidad, fue categórico: "Que no vengan con la familia”. La oportunidad existe, pero no alcanza para todos, y las ciudades que crecen alrededor del yacimiento no tienen la infraestructura para absorber a quienes llegan.
El informe de la Fundación Mediterránea que analizó la economía neuquina en 2026 describió ese fenómeno como un "efecto derrame asimétrico": la expansión hidrocarburífera traccionó al resto del entramado productivo provincial, pero lo hizo a una velocidad que la infraestructura, la vivienda, la salud y la educación no pudieron acompañar. Y advirtió sobre algo más estructural: el momento para invertir en diversificación es durante el boom, porque una vez que el ciclo termina los recursos para reconvertir la economía se diluyen junto con las regalías.
La roca no decide
Vaca Muerta es geología. No tiene opinión sobre si el gas que sale de sus poros va a transformarse en fertilizante o en GNL, si el conocimiento que genera va a quedarse en el territorio o emigrar con las multinacionales, si el 13% que recibe Neuquén va a construir ciudades sostenibles o va a consumirse en el ciclo político de turno. Esas decisiones las toman las personas: los gobernadores, los ministros, los ejecutivos de las empresas, los sindicalistas, los planificadores urbanos, los ingenieros, los trabajadores que eligen quedarse o irse.
La historia de los recursos naturales en América Latina está llena de paradojas. Países que tuvieron bonanzas extraordinarias y hoy no tienen casi nada para mostrar de ellas. Y también algunos -pocos- que usaron esa ventana para construir algo que sobrevivió al agotamiento del recurso. La diferencia entre unos y otros no fue la cantidad de petróleo ni el precio del barril. Fue lo que decidieron hacer mientras el recurso todavía fluía.
Vaca Muerta produce. La pregunta es qué construye.