


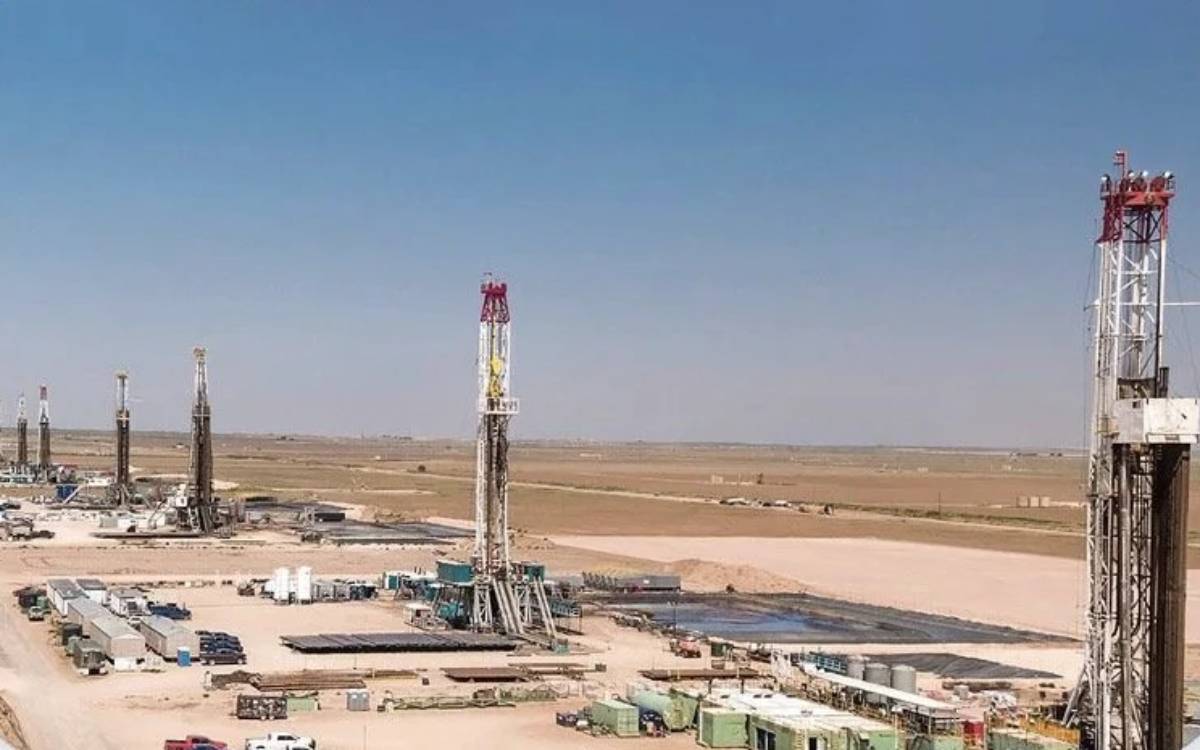
Mientras buena parte de la atención del mercado se concentró en el precio del barril de petróleo, el último salto de la cantidad de equipos de perforación en Estados Unidos ofrecer una lectura de fondo es algo más compleja. El incremento no respondió únicamente a una aceleración de la actividad, sino que estuvo influido por una reclasificación estadística. Sin embargo, detrás de ese ruido metodológico aparece una señal que sí importa: durante el segundo trimestre la perforación creció de manera gradual, impulsada principalmente por operadores privados.
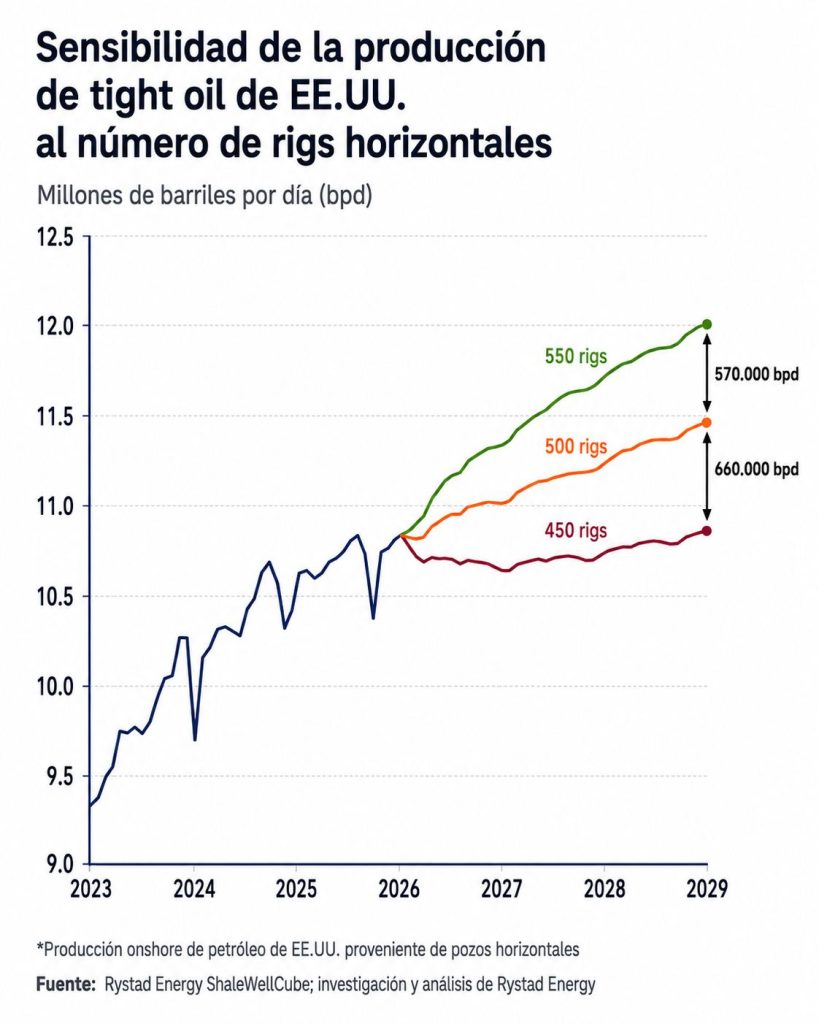
Las proyecciones del mercado apuntan a que, con un nivel de entre 450 y 550 equipos de perforación activos, la producción de shale oil de Estados Unidos podría mantenerse estable o incluso expandirse desde los actuales 10,7 millones hasta alrededor de 12 millones de barriles diarios hacia 2029.
Ese dato es relevante porque confirma que el principal competidor de Vaca Muerta continúa aumentando su eficiencia. Ya no depende exclusivamente de un petróleo por encima de los 80 dólares para crecer.
Te puede interesar

De acuerdo con un análisis de Rystad Energy, sería necesario un precio del WTI sostenido en torno a los 40 o 50 dólares por barril para que comiencen a retirarse volúmenes significativos del mercado. Dicho de otro modo, el Permian puede seguir agregando producción incluso con un escenario de precios moderados.


Para Vaca Muerta, este escenario cambia el eje de la discusión. Durante años, buena parte del debate estuvo centrado en el precio internacional del petróleo. Pero si el shale estadounidense mantiene capacidad de crecimiento con un WTI relativamente bajo, la competitividad deja de depender de un ciclo favorable y pasa a ser una cuestión estructural.
Eso implica reducir costos de desarrollo, perforar más rápido, mejorar la productividad por pozo y seguir ampliando la infraestructura que permita exportar mayores volúmenes sin restricciones.
Cada mejora operativa suma. Cada día menos de perforación y cada dólar de ahorro cuentan frente a un competidor que no deja de optimizar sus procesos.
El verdadero benchmark
Vaca Muerta mantiene ventajas difíciles de discutir: recursos de clase mundial, productividad creciente y proyectos que continúan atrayendo inversiones. La oportunidad sigue siendo enorme.
Pero el parámetro de comparación ya no es el mercado argentino. Tampoco otros desarrollos regionales. El benchmark es el Permian.
En un negocio donde el capital busca permanentemente los proyectos más rentables, la competencia no es por los recursos disponibles, sino por ofrecer mejores retornos y menor riesgo operativo.
La principal amenaza para Vaca Muerta no es la geología. Es la velocidad con la que pueda seguir cerrando la brecha de eficiencia frente a un shale estadounidense que todavía marca el ritmo de la industria.


