La temporada de balances del primer trimestre de 2026 comenzó y Allaria, una de las sociedades de bolsa más reconocidas de la City porteña, publicó un informe con proyecciones para YPF, Vista Energy y Pampa Energía que resume en un número lo que está pasando en la cuenca Neuquina: más de 670 millones de dólares de ganancias netas combinadas en un solo trimestre. El motor detrás de esa cifra tiene nombre propio: Vaca Muerta.
La recomendación de Allaria comprar. El rendimiento futuro de las tres compañías es prometedor y hacer inversiones en su capital social es una apuesta posible. Los precios objetivos que fijó el broker para 2026 son: para YPF 68 dólares por ADRs (American Depositary Receipts), certificados negociables emitidos por bancos estadounidenses que representan acciones de firmas no estadounidenses, 100 dólares para Vista y 143 dólares para Pampa Energía.
En todos los casos, la visión es constructiva sobre el sector energético argentino, aunque cada compañía tiene un perfil distinto de riesgo, escala y sensibilidad a los precios internacionales.
Según el informe de OPC, YPF lidera la producción de crudo en el país, es la segunda mayor productora de gas y la principal de no convencional. Vista es la segunda productora de shale oil de Argentina y la tercera en el general. Y Pampa está octava en petróleo, séptima en Vaca Muerta, y la cuarta de gas, tercera en la cuenca Neuquina, pero también tiene activos en otros industrias ligadas a las energía.
Te puede interesar
YPF: el peso pesado con récord en no convencional
YPF es la operadora de mayor volumen y la que concentra la mayor parte de los números proyectados. Allaria estima ingresos por 4.778 millones de dólares en el trimestre, con un EBITDA ajustado de 1.552 millones y una ganancia neta de 421 millones. El salto es significativo: en el cuarto trimestre de 2025 la compañía había registrado una pérdida neta de 649 millones de dólares. La diferencia la explican principalmente la suba del Brent en marzo y un mercado doméstico que operó con precios cercanos a la paridad de exportación.

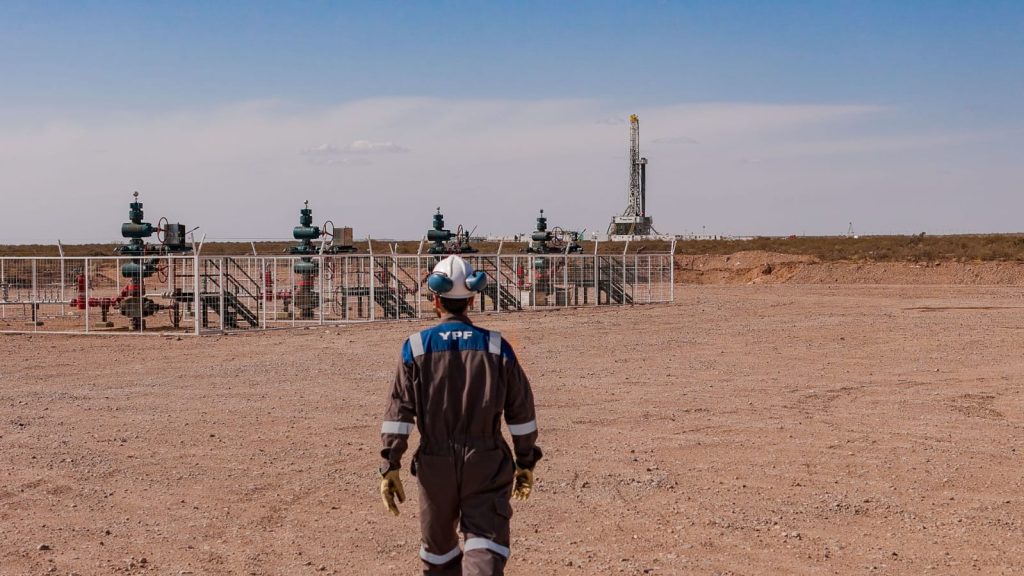
El dato operativo más relevante está en la producción no convencional. Allaria proyecta que YPF alcanzó un récord de 208.000 barriles diarios de petróleo no convencional en el trimestre, lo que implica un crecimiento de 6% contra el trimestre anterior y de 41% interanual. Vaca Muerta representa cada vez más una porción mayor de la producción total de la compañía, y eso se refleja en los márgenes.
El margen EBITDA estimado para YPF es del 32,5%, el más bajo de las tres pero explicable por el peso del negocio de downstream, que tuvo que absorber mayores costos de crudo compensados solo parcialmente por los aumentos en surtidor.

Vista: márgenes de primer nivel mundial
Vista Energy es la más eficiente de las tres analizadas. Con ingresos proyectados de 665 millones de dólares y un EBITDA ajustado de 442 millones, el margen EBITDA esperado llega al 66,4%, un número que pocas compañías petroleras en el mundo pueden mostrar. La ganancia neta proyectada es de 88 millones de dólares, en línea con los trimestres anteriores.

La producción promedio estimada es de 134.900 barriles equivalentes diarios, prácticamente sin cambios contra el trimestre anterior pero con una suba del 67% interanual que incluye el efecto de la adquisición de Petronas en 2025. La leve caída secuencial en ingresos respecto al cuarto trimestre se explica porque ese período había incluido ventas de inventarios adicionales que no se repetirán.
El próximo hito para Vista es la compra de Equinor Argentina, operación que Allaria incorpora a sus estimaciones desde el segundo trimestre de 2026 cuando se espera el cierre. Ese movimiento sumaría un crecimiento inorgánico de producción del 18%, llevando el total a 158.000 barriles equivalentes diarios.
Pampa Energía: el jugador más diversificado
Pampa es el caso más particular del trío porque no es solo una petrolera. Combina producción de petróleo y gas con generación eléctrica, petroquímica y participaciones en TGS y Transener. Esa diversificación le permite capturar distintos motores de resultado en el mismo trimestre.
Allaria proyecta ingresos de 590 millones de dólares, un EBITDA de 309 millones y una ganancia neta de 161 millones. El impulso viene principalmente de Rincón de Aranda, su activo más relevante en Vaca Muerta, junto con una mayor contribución del segmento eléctrico y el efecto positivo en dólares derivado de la apreciación del peso durante el trimestre.

El dato operativo más interesante de Pampa está en el petróleo hacia adelante: en marzo, la conexión de nuevos pozos dejó sentada la base para escalar desde los 19.000 barriles diarios actuales a 28.000 hacia mitad de año. En gas, las exportaciones rondarían 1,5 millones de metros cúbicos diarios, 50% más que un año atrás.
El margen EBITDA estimado para Pampa es del 52,5%, por encima de YPF aunque por debajo de Vista, en línea con el mix de negocios que tiene la compañía.
Lo que dicen los números
El cuadro que arma Allaria muestra tres empresas con perfiles distintos pero con un denominador común: Vaca Muerta como motor de crecimiento. YPF lidera en volumen absoluto con casi 4.800 millones de ingresos y 1.552 millones de EBITDA. Vista lidera en eficiencia con un margen del 66%. Pampa lidera en diversificación con múltiples negocios aportando al mismo tiempo.
Para quien sigue de cerca la industria desde adentro, los balances del primer trimestre serán la primera foto financiera completa de lo que significó el arranque de 2026 para la cuenca. Según las proyecciones de la City, la foto va a quedar bien.
*Esta nota es de carácter informativo y no constituye una recomendación de inversión. Antes de tomar decisiones financieras, consultá con un asesor calificado*