Cuando el valor del barril de petróleo WTI supera al Brent, el mercado está mandando una señal inusual. La relación entre la cotización de ambos tipos de crudo —y su historia— es la clave para determinar qué tan profunda es la crisis energética actual, por la guerra en Medio Oriente, y qué implica para Vaca Muerta.
El spread es la diferencia entre el precio de compra y el de venta de un activo financiero, en este caso el petróleo. En condiciones normales el Brent, un tipo de petróleo que se extrae principalmente del mar del Norte y marca la referencia de Europa, pero también internacional, tiene un valor de entre 3 y 5 dólares con el WTI, el west texas intermediate, una tipo de producción de referencia en Estados Unidos. Las variaciones representan un termómetro sensible de la geografía del riesgo global, pero con la situación de Irán la situación se alteró.
Este martes, el WTI cotizaba en torno a los 142 dólares, mientras que el Brent lo hacía cerca de los 110, lo que implica que el crudo norteamericano supera al europeo por primera vez en un contexto de crisis geopolítica en Medio Oriente. El cambio en las pizarras va muchos allá que un simple dato.
Dos crudos, dos lógicas
El Brent es el benchmark global. Se extrae en el Mar del Norte y precio el crudo que fluye desde Europa, África y Medio Oriente hacia los mercados occidentales. El WTI (West Texas Intermediate) es la referencia norteamericana: se entrega en Cushing, Oklahoma, y refleja la dinámica del mercado interno de Estados Unidos.
Te puede interesar

Históricamente, el WTI cotizaba levemente por encima del Brent porque es un crudo más liviano y dulce, con menor contenido de azufre, lo que facilita el refinado. Esa relación se mantuvo casi sin cambios desde el lanzamiento del contrato de futuros del Brent en 1988 hasta bien entrado 2010. El mundo cambió entre 2011 y 2016 con la revolución del fracking norteamericano, que inundó el hub de Cushing con volúmenes de crudo que la infraestructura de exportación no podía absorber.

Con las exportaciones de crudo estadounidense aún restringidas por ley, el WTI quedó atrapado en tierra: sobraba crudo en Oklahoma pero no había forma rápida de llevarlo al mercado global. El resultado fue una de las anomalías más importantes de la historia reciente del mercado petrolero: el WTI llegó a cotizar u$s15–20 por debajo del Brent.
La normalización llegó gradualmente con la habilitación de las exportaciones de crudo estadounidense luego de 2015. Para 2019, el spread había vuelto a su rango histórico de u$s3–6, reflejando apenas la diferencia de calidad y logística entre ambos tipos crudos.

Lo que dice el spread del Estrecho de Ormuz
El comportamiento actual del diferencial cuenta una historia diferente a la de crisis anteriores. Cuando las tensiones geopolíticas en el Golfo Pérsico aumentan, el Brent suele reaccionar con mayor sensibilidad por estar más expuesto a los riesgos de suministro de esa región. Ya sucedió en 1990, con la invasión en Iraq en 2003 y vuelve a ocurrir con el ataque a Irán.
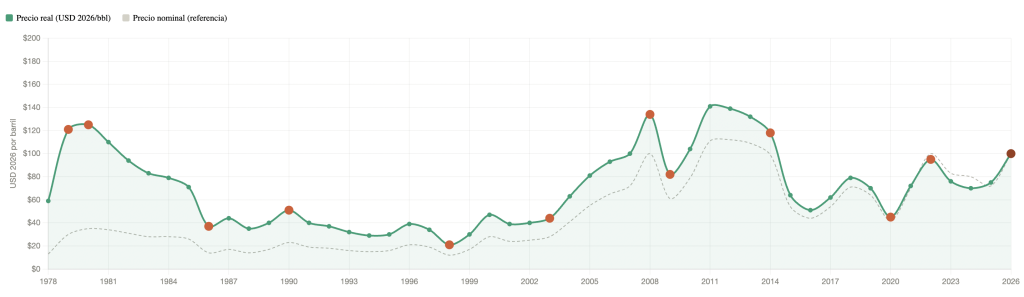
Esta vez, en cambio, el WTI saltó más alto. Eso indica que el cierre del Estrecho de Ormuz no es percibido por el mercado como un shock regional acotado, sino como una disrupción global que alcanza también las cadenas de suministro norteamericanas. La suba estuvo atada a la presión ejercida por Trump, con amenazas constantes de ataques a las bases petroleras en Medio Oriente.
Por qué esto importa para Vaca Muerta
Para la industria neuquina, el benchmark relevante es el Brent: es la referencia con la que se negocian los contratos de exportación del crudo argentino. Pero la lógica del spread tiene implicancias propias. Con la alteración de la ecuación, la señal para los productores norteamericanos es especialmente potente: el mercado les está pidiendo más crudo y pagando una prima inusual por él. Eso acelera las decisiones de inversión en el shale de Texas y Nuevo México, lo que a mediano plazo podría aumentar la oferta y moderar los precios. La EIA ya proyecta que la producción de crudo de EE.UU. promediará 13,6 millones de barriles diarios en 2026 y crecerá a 13,8 millones en 2027, impulsada precisamente por los altos precios actuales.