


El gas natural licuado (GNL) no solo tiene grandes proyectos, con buques gigantes y miles de millones de metros cúbicos y dólares en danza, también hay proyectos de pequeña escala que aparecen en Vaca Muerta como una herramienta pragmática para resolver uno de los dilemas estructurales del desarrollo no convencional: qué hacer con el gas cuando la infraestructura de transporte no llega a tiempo.
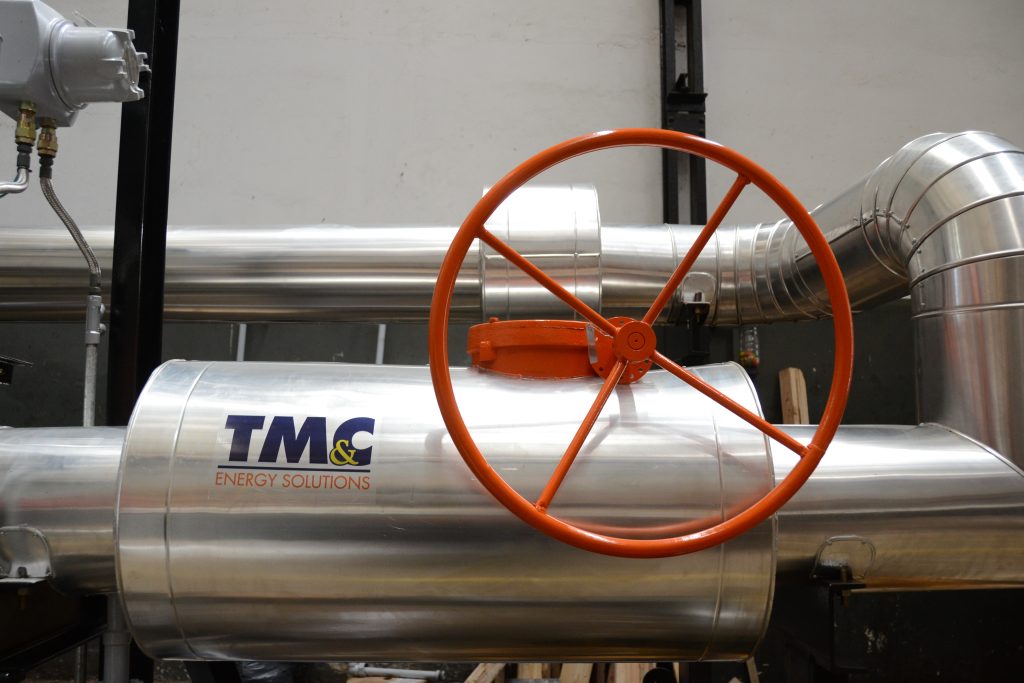
La empresa TM&C Energy Solutions trabaja en un desarrollo de plantas modulares de licuefacción, de entre 200.000 y 300.000 m³ por día, pensadas no para la exportación masiva sino para operar como “gasoductos virtuales”, reemplazar combustibles líquidos —principalmente gasoil— y capturar valor de gas que hoy se ventea o se comercializa a precios marginales. "La licuefacción es más cara por una cuestión de escala, pero resuelve un tema de evacuación y puede va a reemplazar al gasoil", dijo a VacaMuerta.ar Fernando Andretta, Gerente General de la firma.
Desde el punto de vista operativo, el atractivo del GNL está en la logística: al licuarse, el gas reduce su volumen unas 625 veces, lo que permite transportar en un solo camión el equivalente a unos 45.000 m³ de gas natural. Esto amplía significativamente el radio económico frente a alternativas como el GNC, cuyos “gasoductos virtuales” cargan con el peso y el costo de los tubos presurizados, especialmente en distancias superiores a los 400 o 500 kilómetros.
El principal vector de demanda potencial en Vaca Muerta está en la sustitución del gasoil en operaciones intensivas en energía, particularmente en los equipos de fractura hidráulica. "Ya existen pruebas piloto de sets de fractura operando con motores a gas, una opción que resulta atractiva para las operadoras: una sola etapa de fractura puede consumir del orden de 10.000 litros de gasoil, que deben pagarse a precio mayorista o superior. Utilizar gas propio mejora la ecuación de costos y reduce la dependencia de un combustible importado", agregó Andretta.
A esto se suma el transporte pesado y, en una etapa más incipiente, el abastecimiento de flotas y la logística de última milla. En Europa —especialmente en España— el GNL se utiliza para abastecer localidades sin acceso a gasoductos, mediante estaciones compactas que combinan surtidores de GNL y GNC. El motor es el mismo: un motor a gas. La complejidad aparece en el retrofit de motores diésel, que requiere inversiones adicionales.

Otro segmento emergente es el uso de GNL como combustible para barcazas y buques de la hidrovía, un mercado aún incipiente pero alineado con las exigencias ambientales y la reducción de emisiones.
Los cuellos de botella: costos, escala y demanda inexistente
Andretta explicó que un desafío para estos proyectos es la cuestión económico-financiero. El costo de licuefacción en plantas pequeñas ronda los 6 a 7 dólares por millón de BTU, a lo que se suma el precio del gas en boca de pozo y el transporte. El resultado es un gas que puede terminar costando alrededor de 11 dólares por millón de BTU puesto a 500 kilómetros del punto de producción.

Además, aun cuando las plantas sean modulares y relocables, la inversión no es menor. "Un proyecto capaz de licuar un millón de metros cúbicos diarios puede superar los 300 millones de dólares en Vaca Muerta, donde la mano de obra y los servicios tienen un sobrecosto estructural", indicó el Gerente General de TM&C Energy Solutions.
El segundo gran cuello de botella es la demanda: el mercado todavía no existe, hay que crearlo. "No hay un parque significativo de camiones a GNL, los equipos de fractura a gas están en etapa experimental y las decisiones de inversión se traban por la atomización del transporte. En muchos casos, las grandes empresas logísticas son dueñas de los acoplados, pero no de los tractores, que pertenecen a pymes individuales. Esa fragmentación dificulta la adopción de una tecnología que requiere inversiones upfront", indicó Andretta.
Más allá de las dificultades, el GNL de pequeña escala ofrece una ventaja clave: permite monetizar el gas asociado en etapas tempranas del desarrollo, antes de que lleguen los gasoductos. En áreas donde confluyen varios productores, una planta estratégicamente ubicada puede recoger gas mediante líneas cortas de gathering y evacuarlo con 10 o 20 camiones diarios.
También funciona como amortiguador estacional. En invierno, cuando los gasoductos están congestionados, el GNL puede aliviar picos de demanda. En verano, en cambio, permite darle valor a un gas que hoy se ventea o se vende a precios simbólicos. En un contexto donde la producción puede caer de 140 a 100 millones de m³ diarios entre estaciones, esta flexibilidad no es menor.
Te puede interesar

Industria nacional y una oportunidad en disputa
El debate no es solo energético, sino industrial. El desarrollo de Vaca Muerta puede multiplicar empleo y proveedores locales —metalúrgicos, fabricantes de válvulas, equipos y servicios— o convertirse en una simple ventanilla de importación. Hoy, mientras la producción crece, la metalurgia local cae y las importaciones de equipos desde China aumentan.
Sin una política industrial que acompañe, el riesgo es que la renta termine diluyéndose en importaciones y gasto social, sin construir capacidades productivas. En un mundo donde Estados Unidos y China sostienen activamente sus industrias, la ausencia de una estrategia local aparece como uno de los mayores fantasmas.
Perspectiva a cinco años
La ventana temporal es clara: en los próximos cinco años, el reemplazo parcial del gasoil por GNL debería empezar a materializarse, no solo por razones ambientales —menores emisiones— sino por lógica macroeconómica. Argentina es deficitaria en gasoil y superavitaria en gas. Desde el punto de vista nacional, la cuenta cierra. Desde el punto de vista privado, aún falta dar el paso decisivo.
Los proyectos están en carpeta, algunos con potencial financiamiento y encuadre en el RIGI. Pero, por ahora, nadie terminó de dar la puntada final.


Bien Fernando. Clarisimo