


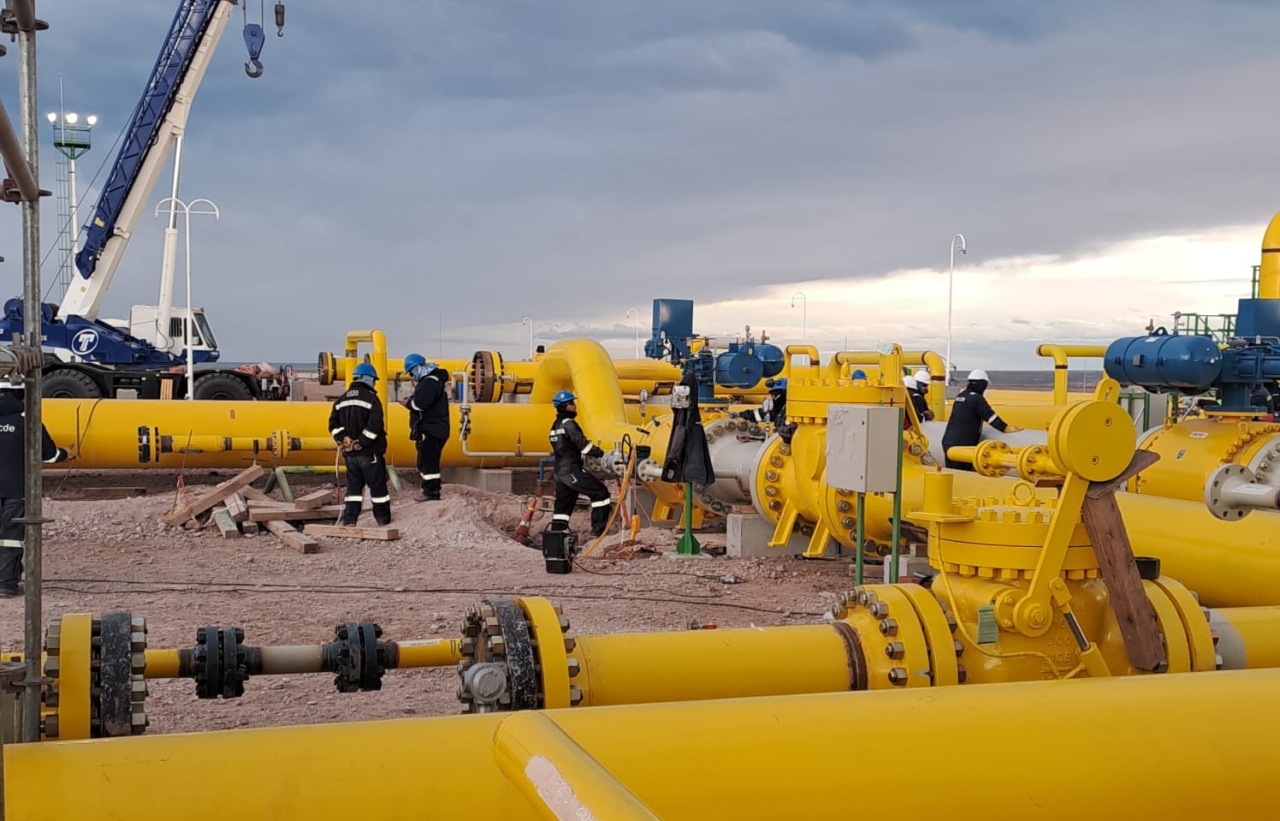
Las reservas de gas de Vaca Muerta no solo alcanzan para abastecer a la Argentina durante décadas, sino que tienen la escala suficiente para cubrir la demanda combinada de otros cuatro países de la región durante entre 45 y 124 años, dependiendo de los niveles de recuperación que finalmente se alcancen. Ese es el dato central de un informe que analiza el potencial gasífero de la formación neuquina en clave regional, traza los escenarios de exportación posibles, identifica los mercados con mayor potencial de crecimiento y advierte sobre los cuellos de botella de infraestructura que podrían frenar ese horizonte.
El trabajo fue elaborado en conjunto por tres organismos internacionales con peso específico en el sector energético: la International Gas Union (IGU), la Asociación Regional de Empresas del Sector Petróleo, Gas y Biocombustibles en Latinoamérica y el Caribe (ARPEL) y la Organización Latinoamericana de Energía (OLADE). La referencia que tomaron como punto de partida es el consumo conjunto registrado en 2024 por Argentina, Brasil, Bolivia, Chile y Uruguay, estimado en unos 90.000 millones de metros cúbicos anuales.
El GNL como llave de escala
El informe asegura que el potencial existe, pero no se materializa solo. La expansión de las exportaciones depende en gran medida de que los proyectos de gas natural licuado (GNL) que empezaron a tomar forma en los últimos dos años efectivamente lleguen a buen puerto.
Los dos más relevantes ya están en carpeta. Southern Energy FLNG, impulsado por un consorcio que integran Pan American Energy, YPF, Pampa Energía, Harbour Energy y Golar LNG, prevé instalar unidades flotantes de licuefacción en el Golfo San Matías con una capacidad conjunta cercana a los seis millones de toneladas anuales. Por su parte, Argentina LNG, liderado por YPF junto con Eni y XRG -la compañía internacional de ADNOC-, contempla una capacidad inicial de 12 millones de toneladas anuales con posibilidad de llegar a 18.
"El desarrollo a gran escala de las reservas de Vaca Muerta depende directamente de la puesta en marcha de plantas de licuefacción”, explican en el documento. Y las estimaciones que maneja son contundentes: todos los proyectos de GNL actualmente en construcción o en planificación podrían demandar cerca de 100 millones de metros cúbicos diarios de gas natural.

Brasil y Chile, los destinos con más recorrido
El informe identifica a Brasil como el principal destino para el gas argentino, y la razón es tan simple como poderosa: mientras el gas mayorista en Argentina cotizaba en torno a los cuatro dólares por millón de BTU durante 2025, en Brasil los valores rondaban los diez. Esa brecha es un incentivo difícil de ignorar.
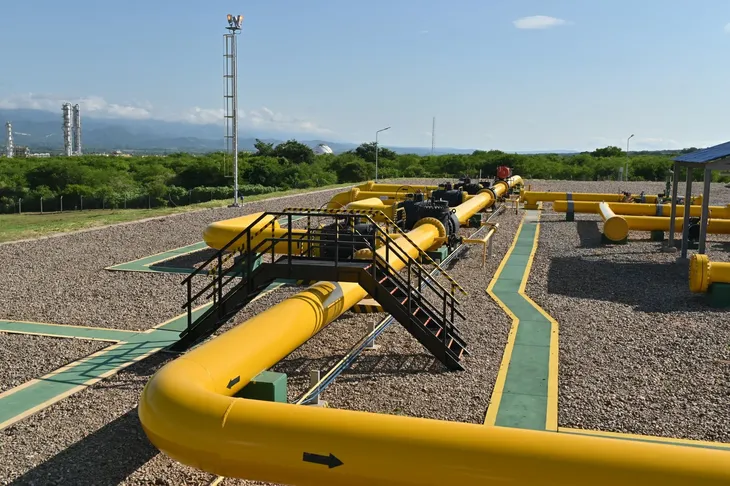
En 2024 ambos países firmaron un Memorándum de Entendimiento para evaluar alternativas de suministro, y el corredor de Uruguaiana aparece como la ruta más analizada, aunque para concretarlo quedan obras de infraestructura pendientes. El análisis del informe señala que el gas argentino podría impulsar la reindustrialización del sur de Brasil, siempre que llegue a precios competitivos.

Chile también tiene un lugar destacado en las proyecciones. El estudio estima que el país podría necesitar hasta 14,7 millones de metros cúbicos diarios para avanzar en el reemplazo de centrales térmicas a carbón y profundizar sus objetivos de descarbonización, lo que abre una ventana de demanda concreta para la producción neuquina.
Bolivia: del productor al corredor
Uno de los cambios más significativos que registra el informe es el giro de Bolivia dentro del mapa regional. La caída sostenida de su producción gasífera durante la última década transformó su rol histórico: de principal proveedor de la región a potencial corredor de tránsito para el gas argentino.
En abril de 2025, por primera vez, moléculas provenientes de Vaca Muerta atravesaron territorio boliviano con destino a Brasil bajo un esquema de transporte habilitado por el gobierno boliviano. Un hito discreto, pero que marca una dirección.
Te puede interesar

El problema es la infraestructura. Las estimaciones de OLADE y del Banco de Desarrollo de América Latina y el Caribe (CAF) indican que expandir los sistemas de transporte necesarios para consolidar la integración regional va a demandar más de 10.000 millones de dólares. Sin esa inversión, el potencial que describe el informe seguirá siendo, en buena medida, potencial.
Una década que cambió todo
En 2015, la producción de shale gas en Argentina apenas alcanzaba los 17 millones de metros cúbicos diarios. Una década después llegó a unos 90 millones, compensando ampliamente el declive de los yacimientos convencionales y convirtiendo a la Argentina en un jugador con excedentes exportables, algo que hasta hace poco era impensado.
El informe concluye con una afirmación que resume bien el momento: el desarrollo de los recursos de Vaca Muerta "tiene el potencial de iniciar una nueva fase de integración energética en el Cono Sur, fortaleciendo las interconexiones entre los mercados de gas natural de Argentina, Brasil, Bolivia, Chile y Uruguay”. La pregunta que queda abierta es a qué velocidad y con qué infraestructura.




Hi there to all, how is all, I think every one is getting more
from this web page, and your views are nice in support of new viewers.