


McKinsey & Company, una de las tres consultoras estratégicas más influyentes del mundo, publicó en mayo su análisis más reciente sobre Vaca Muerta. El documento no se detiene en elogiar la geología de la formación neuquina, algo que la industria ya tiene asumido. Va directo al punto que define lo que viene: "Desbloquear el sustancial potencial de Vaca Muerta no es una cuestión de geología, ahora es una cuestión de coordinación, capital y confianza. Con las señales regulatorias adecuadas y una ejecución coordinada en toda la cadena de valor, la Argentina tiene la oportunidad de dejar de ser un país con recursos para convertirse en un pilar de la seguridad energética”.
El diagnóstico es tan preciso como exigente. La cuenca está en la cúspide de lo que McKinsey llama su "próximo gran salto", pero ese salto no se da solo. Requiere entre 125.000 y 170.000 millones de dólares en inversión durante la próxima década, un 10 a 15% más anualmente que el total invertido en 2025. Y requiere que esa inversión llegue a todos los eslabones de la cadena al mismo tiempo: upstream, midstream, infraestructura de exportación y mercado interno.
El potencial en números concretos
Bajo condiciones de ejecución favorables, el desarrollo pleno de Vaca Muerta representaría hasta el 5% del PBI argentino para 2030, equivalente a unos 34.000 millones de dólares en valor agregado bruto anual. Las exportaciones del sector podrían alcanzar los 30.000 millones de dólares anuales, una cifra que coincide con las proyecciones oficiales y que alteraría de manera estructural la balanza comercial argentina. En materia de empleo, la consultora estima la creación de 25.000 puestos de trabajo directos por año en petróleo y gas, más los miles de empleos indirectos en la cadena de servicios, logística y soporte.
En gas, las proyecciones son igual de ambiciosas. La formación podría sostener una producción de entre 70 y 100 mil millones de metros cúbicos anuales hacia 2035, el doble de la producción actual de Argentina. Para lograr eso, el país debería pasar de perforar 450 pozos anuales a más de 900, lo que plantea desafíos logísticos de escala que hoy el sistema no está preparado para absorber.
El GNL como catalizador y sus condiciones
El informe posiciona al GNL como el gran catalizador del salto exportador. Un conjunto de proyectos en distintas etapas de madurez, los buques FLNG Hilli Episeyo y MKII junto al concepto Argentina LNG, podría atraer alrededor de 30.000 millones de dólares en inversiones entre 2026 y 2030 y generar hasta 28 millones de toneladas anuales de capacidad exportadora hacia fin de la década.
Te puede interesar


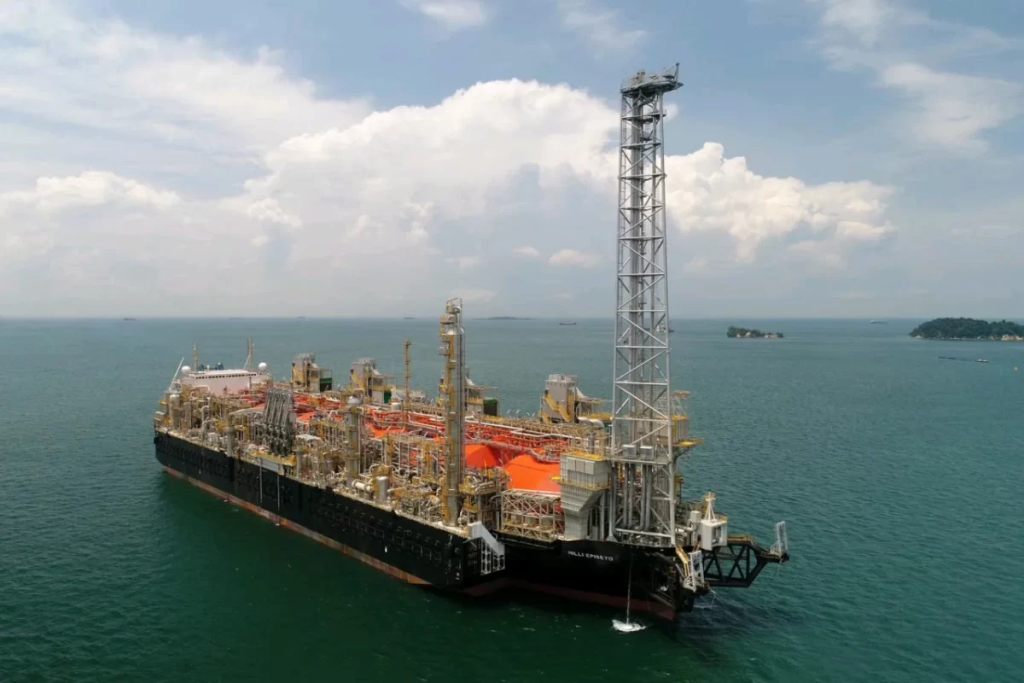
Pero McKinsey introduce una advertencia que el entusiasmo local a veces omite: el mercado global de GNL tendrá exceso de oferta hasta 2030 por el ingreso masivo de nueva capacidad desde Qatar y Estados Unidos. La ventana más favorable para Argentina se abre después de esa fecha, cuando la brecha de suministro global podría alcanzar entre 135 y 220 millones de toneladas anuales. La consultora es clara: los compradores internacionales ya no priorizan solo el precio. Valoran la flexibilidad de destino y volumen, la confiabilidad del proveedor y la transparencia en el reporte de emisiones. En esos tres atributos, Argentina tiene margen para diferenciarse.
Los cuellos de botella que frenan el salto
El informe identifica con precisión los puntos donde la cadena puede romperse. El primero es la infraestructura de evacuación: la capacidad actual de transporte de petróleo y gas está llegando a su límite y se necesitan nuevos gasoductos troncales hacia la costa atlántica, específicamente hacia el nodo de Punta Colorada, para viabilizar la exportación masiva. El VMOS está en construcción, pero McKinsey advierte que será necesaria una expansión adicional para absorber la producción post-2030, cuando la consultora proyecta más de 1,7 millones de barriles diarios.

El segundo cuello de botella es el procesamiento de los Líquidos del Gas Natural. El volumen de LGN podría crecer hasta 4,6 veces para 2030, lo que requiere una inversión masiva en plantas de tratamiento y separación que hoy no existe a esa escala. Sin esas plantas, el gas seco para GNL queda limitado por la composición técnica del recurso en boca de pozo.
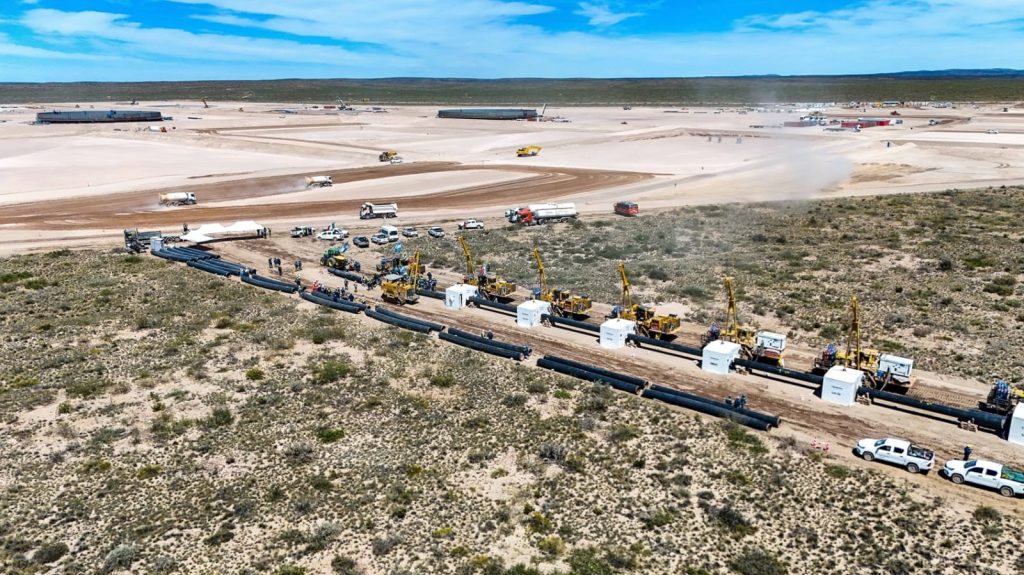
El tercer punto crítico es la logística. La demanda de arena de fractura y sets de estimulación se multiplicará por 2,6, lo que obligará a resolver cuellos de botella en la cadena de suministros que hoy ya generan presión en costos. El informe sugiere explícitamente que la transición del transporte de larga distancia en camiones al flete ferroviario mejoraría la seguridad, la confiabilidad y el desempeño de las emisiones, reduciendo además el desgaste de la infraestructura vial regional.
La infraestructura social que nadie quiere hablar
Uno de los puntos más incómodos del informe es el que menos circula en los foros del sector. McKinsey advierte que la afluencia masiva de trabajadores hacia la cuenca neuquina y las zonas de influencia en Río Negro generará una presión sin precedentes sobre los servicios públicos. La infraestructura social, viviendas, escuelas y hospitales, debe escalar en paralelo a la actividad industrial para acomodar a los trabajadores y sus familias. Es el mismo desafío que Añelo ya enfrentó y que Rincón de los Sauces empieza a anticipar.
Para gestionar esa complejidad, la consultora propone un modelo de asociaciones público-privadas que alinee prioridades entre la industria, el gobierno y las comunidades locales. No es un modelo nuevo en el mundo: es exactamente el tipo de gobernanza que funcionó en los grandes desarrollos energéticos de Noruega, Qatar y Texas. Para Argentina, implementarlo a esa escala sería una novedad.


