


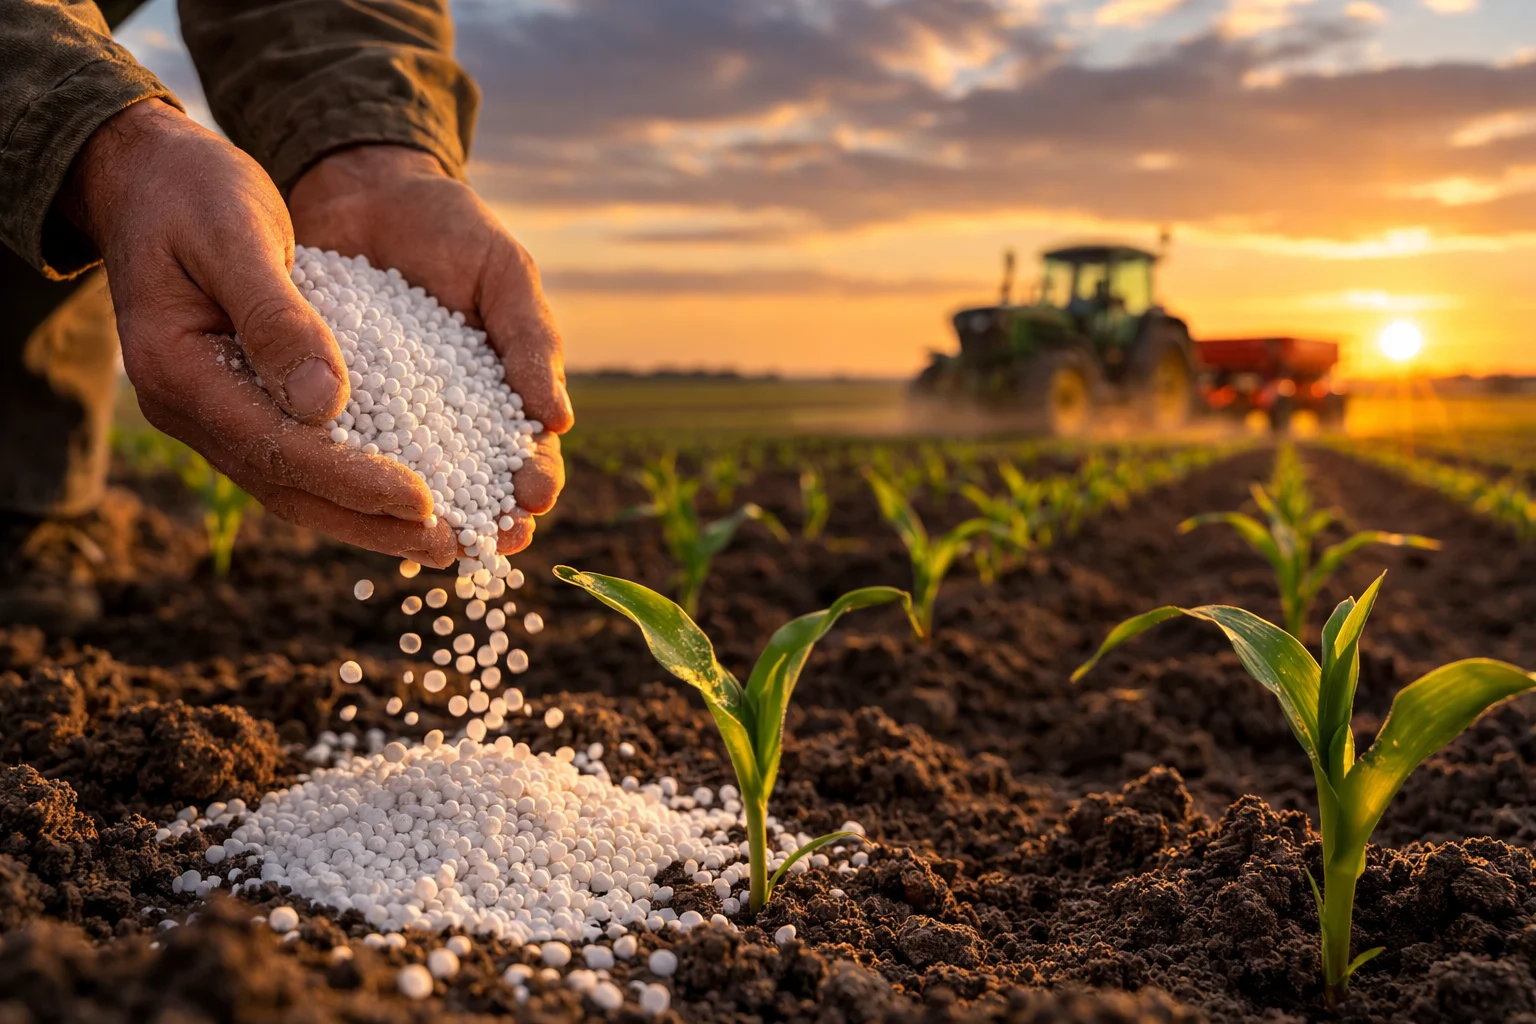
El gas que sale de los pozos de Vaca Muerta ya viaja a los hogares argentinos, ya abastece centrales eléctricas, ya está en camino a convertirse en GNL exportable. Ahora hay una nueva destinación en el horizonte: el campo. El conflicto en el Estrecho de Ormuz disparó el precio internacional de la urea más del 100% y dejó al descubierto una vulnerabilidad estructural del agro argentino: el país produce algunos de los granos más demandados del mundo pero depende en más del 65% de las importaciones para fertilizarlos.
La urea es un fertilizante nitrogenado que se produce a partir del amoníaco, y el amoníaco se fabrica principalmente con gas natural. Esa cadena de conversión es la que hace que la crisis en Medio Oriente pegue tan fuerte en los costos agrícolas argentinos: buena parte de la urea que el campo consume viene de regiones que dependen del Golfo Pérsico para abastecer sus plantas o para exportar su producción. Cuando el Estrecho cierra, la oferta se contrae y los precios se van a las nubes. En el pico de la crisis, la tonelada de urea llegó a cotizar cerca de 1.000 dólares, contra menos de 500 en un ciclo normal. El trigo y el maíz, los cultivos más sensibles al nitrógeno, sintieron el golpe de inmediato.
Lo que Argentina puede hacer con ese problema
Mientras el campo paga la urea más cara de los últimos años, dos proyectos de escala mayor avanzan para convertir el gas de Vaca Muerta en fertilizantes producidos localmente. El primero es la expansión de Profertil, la única planta de urea existente en el país, ubicada en Ingeniero White, Bahía Blanca. La empresa, controlada en un 90% por Adecoagro y en un 10% por la Asociación de Cooperativas Argentinas, planea duplicar su capacidad productiva con una inversión de entre 1.500 y 2.000 millones de dólares para construir una segunda planta de urea en el mismo complejo. El proyecto podría presentarse bajo el RIGI o incluso aspirar a ser uno de los primeros del Súper RIGI.
Te puede interesar
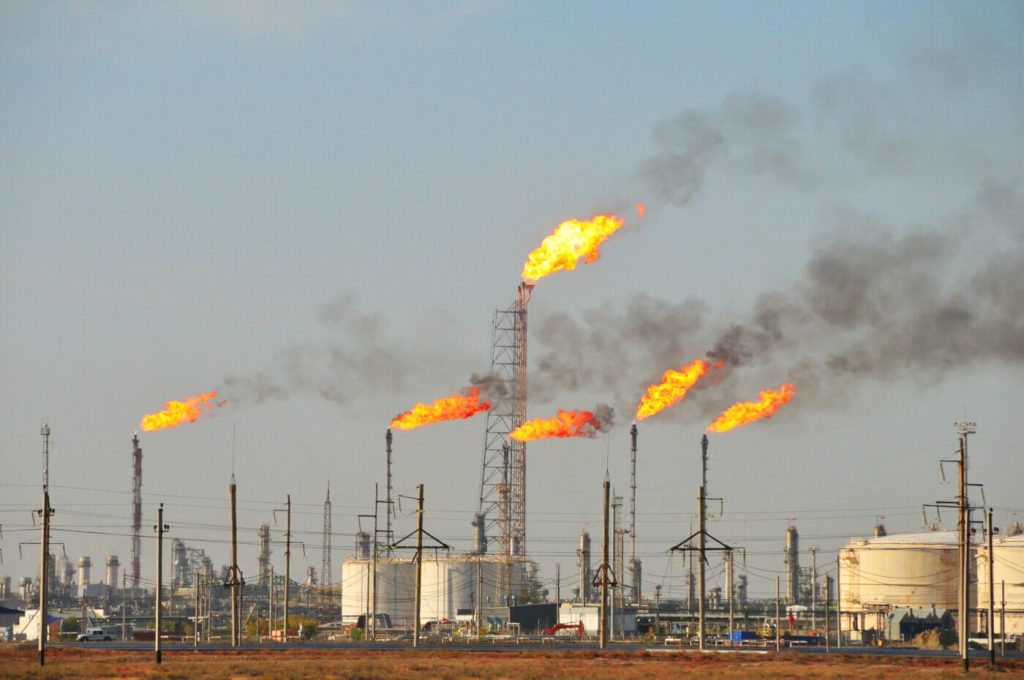
El segundo es Fértil Pampa, la subsidiaria de Pampa Energía que avanza con una planta de amoníaco y urea granulada en el polo petroquímico bahiense, con una inversión de 2.400 millones de dólares y una capacidad proyectada de 2,1 millones de toneladas anuales. El municipio de Bahía Blanca ya firmó un memorando de entendimiento con la empresa. La lógica es directa: Pampa produce gas en Vaca Muerta, lo procesa en Bahía Blanca y lo convierte en fertilizantes que el campo argentino hoy importa por más de 2.000 millones de dólares anuales.
Los números del agro en este ciclo
El impacto de la crisis de fertilizantes ya se siente en las decisiones de siembra. La Bolsa de Cereales de Buenos Aires proyecta una reducción del 3% en la superficie de trigo para la campaña 2026/27, mientras que la Bolsa de Comercio de Rosario estima una caída del 12%, unas 220.000 hectáreas menos que el ciclo anterior. La causa es la misma en los dos casos: la volatilidad de los costos de fertilización no cierra contra el precio de los granos. "La urea llegó a aumentar más del 100%, mientras los granos solo subieron 7%", explicó Ramiro Costa, gerente de la Bolsa de Cereales porteña.

El consultor Javier Preciado Patiño fue más preciso sobre el mecanismo: "A algunos productores les da negativo, a otros neutro. Si aplicás menos fertilizante la producción esperada tiene que ser menor, sobre todo en trigo y maíz, los más sensibles al nitrógeno”. La buena noticia, al menos parcial, es que desde mediados de abril el precio de la urea empezó a bajar desde el pico de 1.000 dólares hasta los 830 dólares por tonelada, lo que alivia pero no resuelve la ecuación para quienes ya compraron el insumo al precio más alto.
La ventaja que pocos tienen
Lo que hace especialmente potente la oportunidad argentina no es solo el gas sino la combinación de factores que Preciado Patiño resumió con claridad: "Argentina tiene el gas de Vaca Muerta, es una región sin conflictos bélicos y, además, desde Bahía Blanca se sale al Atlántico sin pasar por ningún estrecho. Pasaría de importar urea a ser un exportador neto, con Brasil, casi un mercado cautivo, al lado. Estamos en el lugar y el momento exactos”.

El contraste con otros grandes productores agrícolas es elocuente. India pagó precios extraordinarios para asegurar su abastecimiento y luego anunció la construcción de una planta propia. Donald Trump comprometió 3.700 millones de dólares para levantar la planta de amoníaco más grande de Estados Unidos. Petrobras reactivó una instalación menor en Brasil. El mundo está invirtiendo para deslocalizarse de Medio Oriente. Argentina tiene el insumo en el subsuelo y los puertos en la costa. Lo que falta es ejecutar.
En 2025, el país importó más de 2.000 millones de dólares en fertilizantes, con la urea representando el 70% del total. Los dos proyectos en carpeta, Profertil y Fértil Pampa, podrían no solo cubrir esa demanda sino generar excedentes exportables hacia Brasil y otros mercados de la región. El campo argentino paga hoy las consecuencias de no haber resuelto antes esa dependencia.


Quiero información