


Un reciente estudio privado sobre el sector petróleo y gas en América Latina puso sobre la mesa los desafíos más relevantes que atraviesa la transición energética en la región. El informe, elaborado por Aggreko y basado en la opinión de más de 300 profesionales del sector, señala una paradoja en Argentina: si bien el gas natural de Vaca Muerta tiene un rol estratégico por su madurez en el mercado interno, su escala de exportación aún resulta insuficiente para impulsar un cambio real y enfrentar los desafíos globales.
Aunque el 91% de los encuestados considera factible hacer la industria más sostenible, solo el 53% afirma contar con iniciativas concretas en marcha, como la incorporación de fuentes renovables o mejoras en la eficiencia operativa.
Los principales obstáculos para avanzar en esta transformación son de naturaleza estructural: los altos costos de capital, la carencia de incentivos robustos y los persistentes déficits de infraestructura y logística.
Te puede interesar

Obstáculos estructurales: costos, financiamiento y resiliencia energética
Uno de los puntos de mayor riesgo es la frecuencia de interrupciones de energía en las operaciones petroleras y gasíferas. Este riesgo no es menor, ya que puede paralizar la producción y agravar las pérdidas económicas. Ante este contexto, se vuelve urgente fortalecer modelos de suministro más resilientes, diversificando fuentes y apuntalando infraestructura crítica para garantizar la continuidad operativa.
En cuanto al factor costo, el estudio subraya que muchas compañías aún enfrentan “precios de capital elevados, falta de financiamiento a largo plazo y competencia global intensa”. Esta situación no solo dificulta las inversiones de mayor escala, sino que amenaza con dejar la transición energética –no solo en Argentina sino en toda la región– en una fase de planes parciales si no se superan estas barreras financieras.

La gran apuesta al GNL: ¿Puede Vaca Muerta ser el salvador?
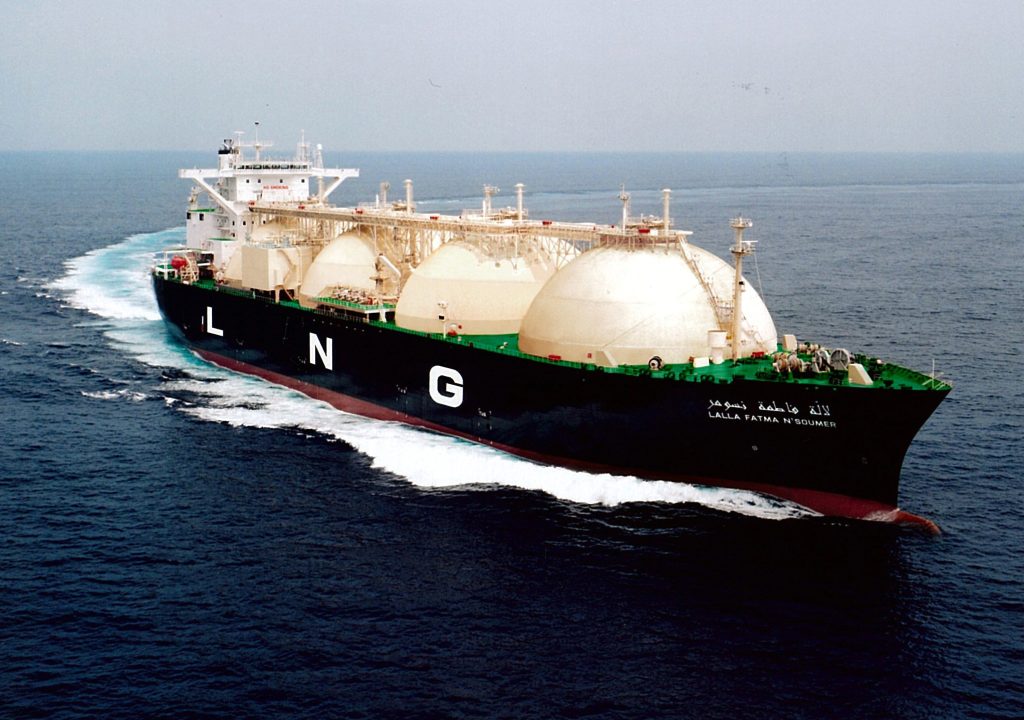
En medio de estos desafíos, el Gas Natural Licuado (GNL) emerge como la gran apuesta para transformar la ventaja geológica del gas de Vaca Muerta en una palanca de valor global.
A nivel regulatorio, el sector recibió con optimismo señales de apertura en los últimos meses, como la flexibilización de concesiones y la eliminación de topes a las exportaciones. Estas medidas buscan atraer inversiones y activar finalmente los proyectos de licuefacción. Sin embargo, el informe advierte que estas señales deben convertirse en seguridad jurídica sustentable a 20 o 30 años para desbloquear el capital masivo que requieren estos emprendimientos.

En este marco, grandes operadoras como YPF, Shell y Eni ya reordenaron su plan de trabajo para acelerar el proyecto de GNL desde Vaca Muerta. El enfoque es compartir infraestructura para reducir costos y acortar los plazos de ejecución.
Este proyecto contempla fases escalonadas de gran magnitud, iniciando con una capacidad inicial de 12 millones de toneladas anuales, con dos unidades flotantes (FLNG) de 6 millones cada una, y un diseño modular para crecer en etapas sucesivas. Además, YPF avanza con la construcción de dos buques de GNL en asociación con la empresa Wison, un paso clave para afirmar la cadena completa de licuefacción en mar abierto y garantizar la logística de exportación.
El estudio también señala la oportunidad de aprovechar el gas para mejorar la eficiencia local. En zonas fuera del sistema interconectado, el uso de gas natural comprimido (GNC) para generación local puede reducir costos hasta en un 40% respecto de las térmicas convencionales. Esto no solo mitiga emisiones y reduce la huella de carbono, sino que libera capital para futuras inversiones, según afirma Daniel Rossi, gerente de sector O&G de Aggreko.
Riesgos que condicionan el despegue
A pesar de que la producción de gas y petróleo está marcando récords en Argentina impulsada por Vaca Muerta, estos avances pueden verse condicionados por la volatilidad global, las restricciones del mercado financiero y la falta de coherencia macroeconómica.
Otro riesgo clave es que las inversiones proyectadas en miles de millones de dólares para las fases de GNL dependerán de una tasa de retorno a largo plazo que solo tiene sentido con contratos firmes de compra o un mercado externo garantizado. En este sentido, la competencia global (países con gas barato y políticas de estímulo) ejercerá una fuerte presión sobre precios y plazos de ejecución.
Además, el proyecto GNL argentino no puede concebirse aisladamente. Debe integrarse con la expansión de líneas de gas, compresión, tratamiento, conexión de pozos y la gestión de impactos ambientales y sociales.


