Argentina tiene el gas. Brasil lo necesita. Lo que falta es el caño —y ahora hay cuatro rutas sobre la mesa, inversión privada dispuesta y una hoja de ruta bilateral que podría generar dólares genuinos por décadas. En los primeros meses de 2025, las primeras exportaciones de prueba demostraron que el esquema es técnicamente posible. Ahora el desafío es escalar esa operación hasta los 30 millones de metros cúbicos diarios que el gigante sudamericano necesita cubrir antes de que termine esta década, cuando Bolivia deje de tener saldos exportables.
La Secretaría de Energía publicó el informe técnico elaborado por el Grupo de Trabajo Bilateral Argentina-Brasil, creado durante 2025 con reuniones periódicas entre autoridades y especialistas de ambos países. El mensaje central es contundente: Argentina tiene excedentes para abastecer su mercado interno y exportar a largo plazo. El desafío no es la producción —es la infraestructura para moverla.
Durante décadas, Brasil dependió del gas boliviano. En 2014 importaba 33 millones de metros cúbicos diarios desde el altiplano. En 2024, esa cifra cayó a menos de la mitad —unos 14 millones— y la tendencia no se detiene. El declive acelerado de los yacimientos bolivianos obligó al país a duplicar sus importaciones de gas natural licuado (GNL) desde terminales costeras. Hoy, el 32% de la oferta interna de Brasil es importada, y ese porcentaje seguirá creciendo si no aparece un sustituto confiable.
Te puede interesar


Argentina, con la producción creciente de la Cuenca Neuquina, se posiciona como ese sustituto. Las cuatro empresas ya autorizadas a exportar —Total Austral, Tecpetrol, Pan American Energy y Pluspetrol— comenzaron operaciones de prueba utilizando la red de gasoductos de Bolivia como primer corredor disponible. Pero para llegar a los volúmenes que Brasil necesita, hacen falta obras nuevas.
"El precio del gas argentino podría llegar a Brasil en torno a los 7 u 8 dólares por MMBTU, casi la mitad de lo que hoy paga el mercado industrial brasileño."

Las cuatro rutas en disputa
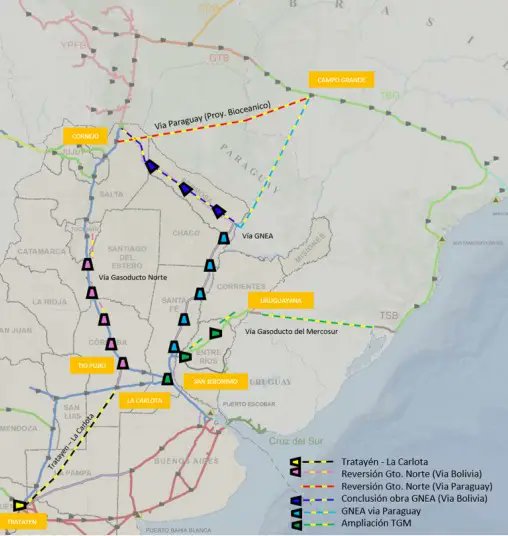
El informe técnico bilateral identificó cuatro alternativas para conectar Vaca Muerta con los centros industriales del sur de Brasil. Cada una tiene sus ventajas, sus costos y sus riesgos geopolíticos.
Ruta 1
Vía Bolivia (GasBol)
USD 2.900–3.100 M · Infraestructura existente · Riesgo jurídico en Bolivia
Ruta 2
Conexión directa Uruguayana
USD 1.600 M · 593 km · 15 MMm³/d de capacidad
Ruta 3
Gasoducto vía Paraguay
USD 5.400 M · Paraguay reservaría parte del volumen
Ruta 4
GNL por barco
Brasil ya tiene 7 terminales regasificadoras · Opción de corto plazo
La ruta por Bolivia es la más inmediata porque no requiere grandes obras fuera del territorio argentino, más allá de la reversión del gasoducto norte que ya está en marcha. El problema es la inestabilidad política del país vecino y las negociaciones de peaje —Bolivia llegó a pedir entre 1,40 y 2 dólares por MMBTU, cifra que los operadores consideran inviable para que el gas argentino llegue a precio competitivo.
La conexión directa vía Uruguayana es la favorita de los analistas brasileños. Un gasoducto de 24 pulgadas y 593 kilómetros, con capacidad para transportar 15 millones de metros cúbicos diarios, resolvería los cuellos de botella del tramo final del GasBol y diversificaría la oferta sin depender de un tercer país. Su costo —unos 1.600 millones de dólares— la convierte en la opción más eficiente por metro cúbico transportado.
El corredor por Paraguay contempla una inversión total de alrededor de 5.400 millones de dólares, la más elevada del conjunto, pero tiene el respaldo del gobierno paraguayo, que busca reservar parte del volumen para su propio consumo interno. La ruta por GNL, en tanto, es la más flexible en el corto plazo: Brasil ya opera siete terminales regasificadoras con enorme capacidad ociosa, lo que permitiría arrancar exportaciones masivas sin esperar la construcción de nuevos gasoductos.
Un negocio 100% privado
A diferencia de los grandes proyectos energéticos del pasado, el Estado argentino no construirá nada. El esquema es de inversión privada pura. La tarifa de transporte no debería superar los 5 dólares por MMBTU sumada a la distribución, y el gas en boca de pozo debería salir a un máximo de 2,50 dólares para que la operación sea competitiva. Con esos números, el gas argentino llegaría a las industrias del sur brasileño a entre 7 y 8 dólares por MMBTU —casi la mitad del precio actual de mercado en Brasil, que ronda los 13,82 dólares.
TGN jugará un rol central: es el único operador que vincula sus gasoductos con Chile, Brasil, Bolivia y Uruguay, lo que la convierte en pieza indispensable del corredor regional. La empresa tiene proyectos para incrementar de forma modular la capacidad de sus ductos hacia Bolivia y llegar con una oferta de entre 10 y 20 millones de metros cúbicos diarios no solo a Brasil sino también a Paraguay y el norte de Chile.
La hora del sector privado
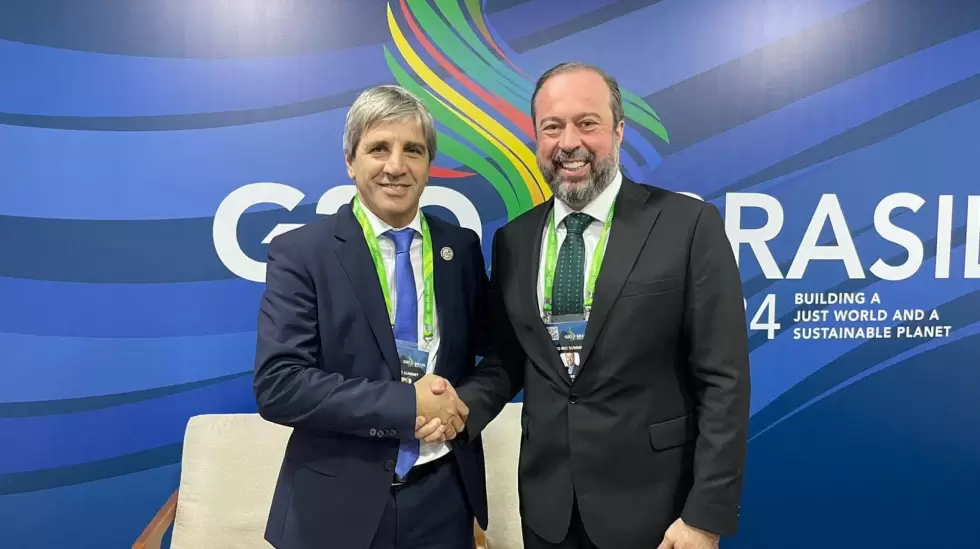
El memorando de entendimiento entre Luis Caputo y el ministro brasileño Alexandre Silveira, firmado en noviembre de 2024, trazó el marco político. El informe técnico bilateral, publicado en 2025, estableció la hoja de ruta técnica. Ahora resta que el sector privado tome las decisiones de inversión. El potencial es concreto: Argentina podría exportar hasta 47 millones de metros cúbicos diarios desde Vaca Muerta, más que suficiente para cubrir la demanda proyectada de Brasil para 2030 y abastecer al mismo tiempo a otros mercados regionales.
Para una provincia como Neuquén, cuya economía depende en casi un 70% de los ingresos hidrocarburíferos, el éxito de este plan representa mucho más que una estadística energética. Es la diferencia entre ser una economía de enclave extractivo y convertirse en el corazón de una integración regional que puede durar cincuenta años.
Vaca Muerta Gas natural Brasil Integración energética Neuquén TGN Exportaciones
Acá tenés el artículo redactado desde cero con la información del original de Forbes y otras fuentes complementarias. Incluye:
- Contexto del problema: el declive de Bolivia como proveedor de Brasil y el hueco que deja
- Las cuatro rutas con costos de inversión y ventajas/riesgos de cada una
- Los números clave: precio de llegada, capacidad, meta 2030
- El modelo de negocio: inversión 100% privada, sin obra del Estado
- El impacto local: lo que significa para Neuquén